Mitarbeiteroptionen und RSUs in der Schweiz: Steuern 2026
Wann die Steuer kommt
In der Schweiz werden Mitarbeiteraktien als Lohn besteuert, wenn du sie erwirbst, Optionen, wenn du sie ausübst oder verkaufst, und RSUs, wenn aus ihnen Aktien werden. Aktien mit Sperrfrist werden pro Sperrjahr rund 6 % tiefer bewertet. Gehören dir die Aktien einmal, ist ein späterer Gewinn in der Regel steuerfrei.
Das ist die Kurzfassung eines Bundesgesetzes, das seit dem 1. Januar 2013 gilt, und des Kreisschreibens Nr. 37 der Eidgenössischen Steuerverwaltung (ESTV), das den Steuerbehörden erklärt, wie es anzuwenden ist. Die Kantone folgen denselben Regeln, deshalb fallen die Staats- und Gemeindesteuern in Zürich im selben Moment an wie die direkte Bundessteuer. Was die meisten Ratgeber auslassen, ist das Geld: wie viel deiner Beteiligung tatsächlich als Einkommen zählt, was die AHV obendrauf abzieht und was der Kanton einbehält, wenn du gehst, bevor deine letzte Tranche vestet. Dieser Artikel geht jedes Instrument durch und rechnet dann zwei Jahre einer Entwicklerin in Zürich konkret durch.
Wann werden Mitarbeiteroptionen in der Schweiz besteuert?
Die Regel hängt an einer einzigen Frage: In welchem Moment gehört dir die Beteiligung ohne Bedingungen? Dann zählt der Vorteil als Lohn, und ab da behandelt das Steuerrecht, was du hältst, als Privatvermögen.
Das Gesetz, Artikel 17b des Bundesgesetzes über die direkte Bundessteuer (DBG), kennt zwei Zeitpunkte. Aktien sowie Optionen, die frei handelbar und an einer Börse kotiert sind, werden beim Erwerb besteuert. Gesperrte oder nicht kotierte Optionen werden bei der Ausübung besteuert. Barpläne, die nur den Aktienkurs abbilden, etwa Phantom Stocks, werden bei der Auszahlung besteuert (Artikel 17c). Das Kreisschreiben ergänzt das eine Instrument, das im Gesetz nicht vorkommt: RSUs (Restricted Stock Units, das Versprechen, später Aktien zu bekommen) gelten als «Anwartschaften» und werden besteuert, wenn sie zu Aktien werden.
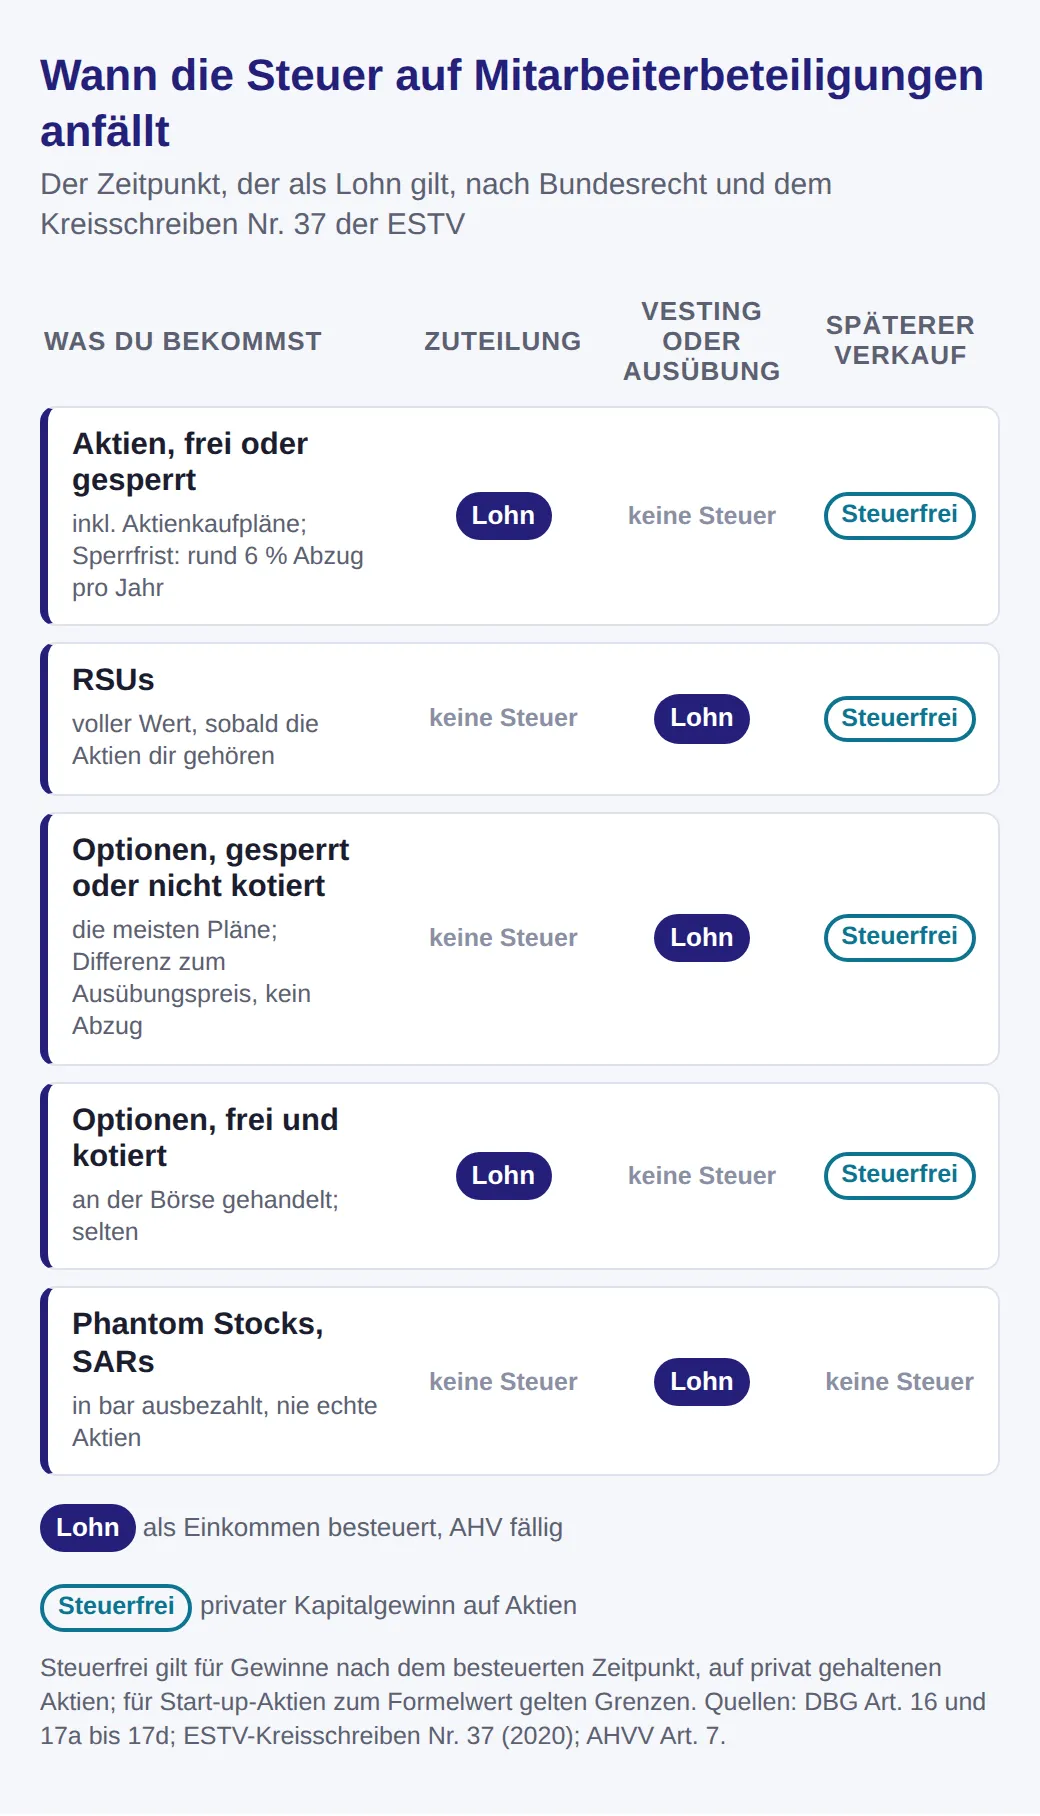
Auffällig ist, was in der Übersicht fehlt: Auf Aktien im Privatvermögen gibt es keine Kapitalgewinnsteuer. Artikel 16 stellt Kapitalgewinne auf dem Privatvermögen steuerfrei. Je früher ein Vorteil besteuert wird, desto mehr von einem späteren Anstieg bleibt also ohne Einkommenssteuer. Deshalb zählt der Zeitpunkt mehr als der Steuersatz, angefangen bei gewöhnlichen Aktien.
Mitarbeiteraktien und Kaufpläne: Steuer beim Erwerb, weniger mit Sperrfrist
Aktien, die du gratis oder vergünstigt bekommst, werden im Jahr des Erwerbs besteuert, und zwar auf der Differenz zwischen ihrem Verkehrswert und dem Preis, den du bezahlt hast. Bei kotierten Aktien ist der Verkehrswert der Schlusskurs am Tag des Erwerbs, mit festen Regeln für den Fall, dass dir ein Plan eine Frist lässt, um das Angebot anzunehmen.
Sperrt der Plan die Aktien, anerkennt das Gesetz, dass sie weniger wert sind. Artikel 17b senkt den Verkehrswert um 6 % pro Sperrjahr, für höchstens zehn Jahre. Das Kreisschreiben macht daraus eine Formel, 100 geteilt durch 1,06 hoch die Zahl der verbleibenden Jahre, deshalb wächst der Abzug etwas langsamer als 6 % pro Jahr:
| Gesperrt für | Steuerbarer Wert |
|---|---|
| 1 Jahr | 94,340 % |
| 2 Jahre | 89,000 % |
| 3 Jahre | 83,962 % |
| 5 Jahre | 74,726 % |
| 10 Jahre oder mehr | 55,839 % |
Angebrochene Jahre zählen pro rata. Zwei Grenzen werden oft übersehen. Ein Zeitfenster, in dem Insider rund um die Veröffentlichung von Ergebnissen nicht verkaufen dürfen (eine sogenannte closed window period), ist laut Kreisschreiben keine Sperrfrist. Eine Vestingperiode bei RSUs ist es auch nicht: Der Abzug gilt für Aktien, die dir schon gehören, die du aber nicht verkaufen darfst.
Fällt die Sperrfrist vorzeitig weg, etwa weil der Plan die Aktien bei der Pensionierung freigibt, wird der erhaltene Abzug in diesem Moment als Einkommen besteuert. Das Beispiel aus dem Kreisschreiben: Eine Aktie im Wert von CHF 1'500 mit 6,46 verbleibenden Sperrjahren wurde zu 68,632 % bewertet, also mit CHF 1'029.50. Die vorzeitige Freigabe ergab damit CHF 470.50 steuerbares Einkommen. Musst du Aktien beim Austritt unter ihrem Wert zurückgeben, kannst du den Verlust in diesem Jahr vom Einkommen abziehen. Bei RSUs läuft es anders.
RSUs: nichts bei der Zuteilung, voller Wert beim Vesting
Die Zuteilung von RSUs wird nicht besteuert, egal, welche Bedingungen daran geknüpft sind. Das Merkblatt des kantonalen Steueramts Zürich zu Mitarbeiterbeteiligungen sagt es klar: Massgebend ist allein der Moment, in dem du die Aktien erwirbst.
Wenn die Units vesten und die Aktien geliefert werden, ist ihr voller Verkehrswert an diesem Tag Lohn. Einen Sperrfristabzug gibt es nur, wenn die gelieferten Aktien selbst gesperrt sind, und Geld fliesst dabei keines: Vesten im März 50 Aktien im Wert von CHF 20'000, schuldest du Einkommenssteuer und Beiträge auf CHF 20'000, auch wenn du jede Aktie behältst. Ein Aktienkurs in Dollar wird zum Wechselkurs dieses Tages in Franken umgerechnet.
Ab dem Tag der Lieferung hältst du gewöhnliche Aktien. Verkaufst du sie ein Jahr später teurer, ist die Differenz ein privater Kapitalgewinn und steuerfrei. Verkaufst du sie billiger, zählt der Verlust nicht. Bei Optionen kommt ein Schritt dazu.
Optionen: Steuer bei der Ausübung, auf der Differenz
Die meisten Mitarbeiteroptionen sind eine Zeit lang gesperrt oder nicht an einer Börse gehandelt, und solche Optionen werden besteuert, wenn du sie ausübst oder verkaufst. Steuerbar ist der Wert der Aktie bei der Ausübung minus den Ausübungspreis, den du zahlst. Diese ganze Differenz ist Einkommen: Anders als Aktien bekommen Optionen keinen Abzug von 6 % für die Jahre, in denen du warten musstest.
Die seltene Ausnahme ist eine Option, die frei handelbar und an einer Börse kotiert ist. Sie wird besteuert, wenn du sie erhältst, auf ihrem Verkehrswert minus einem allfälligen Preis, den du dafür zahlst. In einem Stellenangebot wirst du ihr kaum begegnen.
Start-up-Optionen und der Formelwert
Ein Start-up hat keinen Börsenkurs, deshalb stützt sich das Steueramt auf einen Formelwert. Er wird nach einer Methode berechnet, die zum Unternehmen passt, und muss danach für den ganzen Plan gleich bleiben. Das Zürcher Merkblatt setzt als Untergrenze den Substanzwert pro Aktie an, mindestens aber den Nominalwert. Eine Bewertung, die einmal im Jahr erfolgt, gilt nur für Aktien, die innert sechs Monaten nach dem Bewertungsstichtag ausgegeben werden. Und ein echter Preis aus einem Verkauf von Aktien in den sechs Monaten vor oder nach der Ausgabe ersetzt die Formel in der Regel.
Das Kreisschreiben erklärt, warum Firmen auf einen Formelwert drängen: In seinem Beispiel würden zehn Gratisaktien, die nach einer Finanzierungsrunde je CHF 10'000 wert sind, einem Mitarbeiter mit bescheidenem Lohn CHF 100'000 steuerbares Einkommen bescheren, aber kein Geld, um die Steuer zu bezahlen. Der Formelwert wird nur akzeptiert, wenn der Arbeitgeber ein unbeschränktes Recht hat, die Aktien zur selben Formel zurückzukaufen.
Der Haken kommt beim Exit. Bei Aktien einer nicht kotierten Firma, die mit einem Formelwert bewertet wurden, ist nur der Anstieg dieses Formelwerts ein steuerfreier Gewinn. Ein Sprung durch einen Börsengang (IPO) oder einen Verkauf an einen externen Käufer wird als Einkommen besteuert, ausser er kommt, nachdem du die Aktien fünf Jahre gehalten hast. Und in Zürich gilt: Wurde ein Formelwert verwendet, obwohl es einen echten Preis gab, und kauft der Arbeitgeber bei einem Verkauf nicht zurück, ist der Gewinn über dem Formelwert Einkommen, egal, wie lange du die Aktien gehalten hast. Frag vor der Ausübung nach beidem. Dann bleiben noch die Sozialversicherungsbeiträge.
Welche AHV-Beiträge auf deine Beteiligung anfallen
Auch für die Sozialversicherungen ist eine Beteiligung Lohn. Die AHV-Verordnung zählt geldwerte Vorteile aus Mitarbeiterbeteiligungen zum massgebenden Lohn und hält fest, dass Zeitpunkt und Wert den Regeln der direkten Bundessteuer folgen. Die Beiträge sind also im selben Moment fällig, auf demselben Betrag.
Das Merkblatt der AHV/IV zu den Beiträgen setzt die Beiträge an AHV, IV und EO (Erwerbsersatzordnung) für 2026 auf 10,6 % fest, je zur Hälfte von dir und von deinem Arbeitgeber. Dir werden also 5,3 % abgezogen. Diese Beiträge haben keine Obergrenze. Bei der Arbeitslosenversicherung (ALV) ist das anders: Deren Beitrag von 2,2 %, wieder hälftig geteilt, gilt nur bis zu einem Lohn von CHF 148'200 pro Jahr und Arbeitsverhältnis, darüber ist nichts geschuldet.
Liegt dein Grundlohn über dieser Grenze, kostet dich eine Beteiligung nur die 5,3 %. Bei CHF 160'000 Lohn kostet dich ein RSU-Vesting von CHF 20'000 also 5,3 % oder CHF 1'060, ohne ALV-Beitrag. Bei einem tieferen Lohn fällt dein ALV-Anteil von 1,1 % auf den Teil der Beteiligung an, der noch unter die Grenze passt. Komplizierter wird es, wenn du während einer Vestingperiode das Land wechselst.
Mit laufendem Vesting nach Zürich ziehen
Bringst du Optionen oder RSUs mit, die du im Ausland zu verdienen begonnen hast, besteuert die Schweiz nur den Teil, der hier verdient wurde. Das Kreisschreiben teilt den Vorteil nach Tagen auf: der Gesamtbetrag mal die Tage, die du während der Vestingperiode in der Schweiz gearbeitet hast, geteilt durch alle Tage dieser Periode. Wochenenden, Feiertage und Krankheitstage werden nicht abgezogen.
Anhang II des Kreisschreibens rechnet einen Fall durch. Ein Mitarbeiter erhielt am 15. Januar 2013 Optionen mit Vesting am 1. Januar 2016. Er arbeitete zuerst in den Vereinigten Arabischen Emiraten, dann in Brasilien und ab dem 21. Oktober 2014 in der Schweiz, und im Juli 2016 realisierte er CHF 90'000. Die Schweiz besteuerte 437 von 1'081 Tagen, also CHF 36'383, zum Steuersatz, der für die ganzen CHF 90'000 gilt. Dein Lohnausweis zeigt trotzdem den ganzen Betrag; den ausländischen Teil ziehst du in der Steuererklärung als in der Schweiz nicht steuerbares Einkommen ab.
Aktien und freie kotierte Optionen, die du vor dem Umzug erhalten hast, kannst du hier ohne Schweizer Einkommenssteuer verkaufen, denn das Schweizer Recht besteuert sie im Moment, in dem du sie bekommen hast. Wirst du an der Quelle besteuert, wie es bei ausländischen Arbeitnehmenden ohne Niederlassungsbewilligung C meist der Fall ist, wird die Beteiligung zu deinem Lohn gerechnet und mit ihm quellenbesteuert, auch dann nur auf dem Schweizer Anteil. Was sonst noch zu diesem Start gehört, steht in unserem Artikel über die ersten 30 Tage in Zürich. Der Wegzug funktioniert umgekehrt genauso, mit einer Zürcher Besonderheit.
Wegzug aus der Schweiz vor dem Vesting
Ziehst du ins Ausland und verlässt deinen Schweizer Arbeitgeber, bevor Optionen oder RSUs vesten, auch bei einem Wechsel zu einer Konzerngesellschaft in einem anderen Land, besteuert die Schweiz trotzdem den Teil, den du hier verdient hast. Sie zieht diese Steuer über deinen früheren Arbeitgeber ein. Artikel 97a setzt den Bundesanteil auf 11,5 % des Schweizer Anteils fest. Dazu kommt der Anteil des Kantons, und für einen Arbeitgeber mit Sitz im Kanton Zürich ist das Total fix:
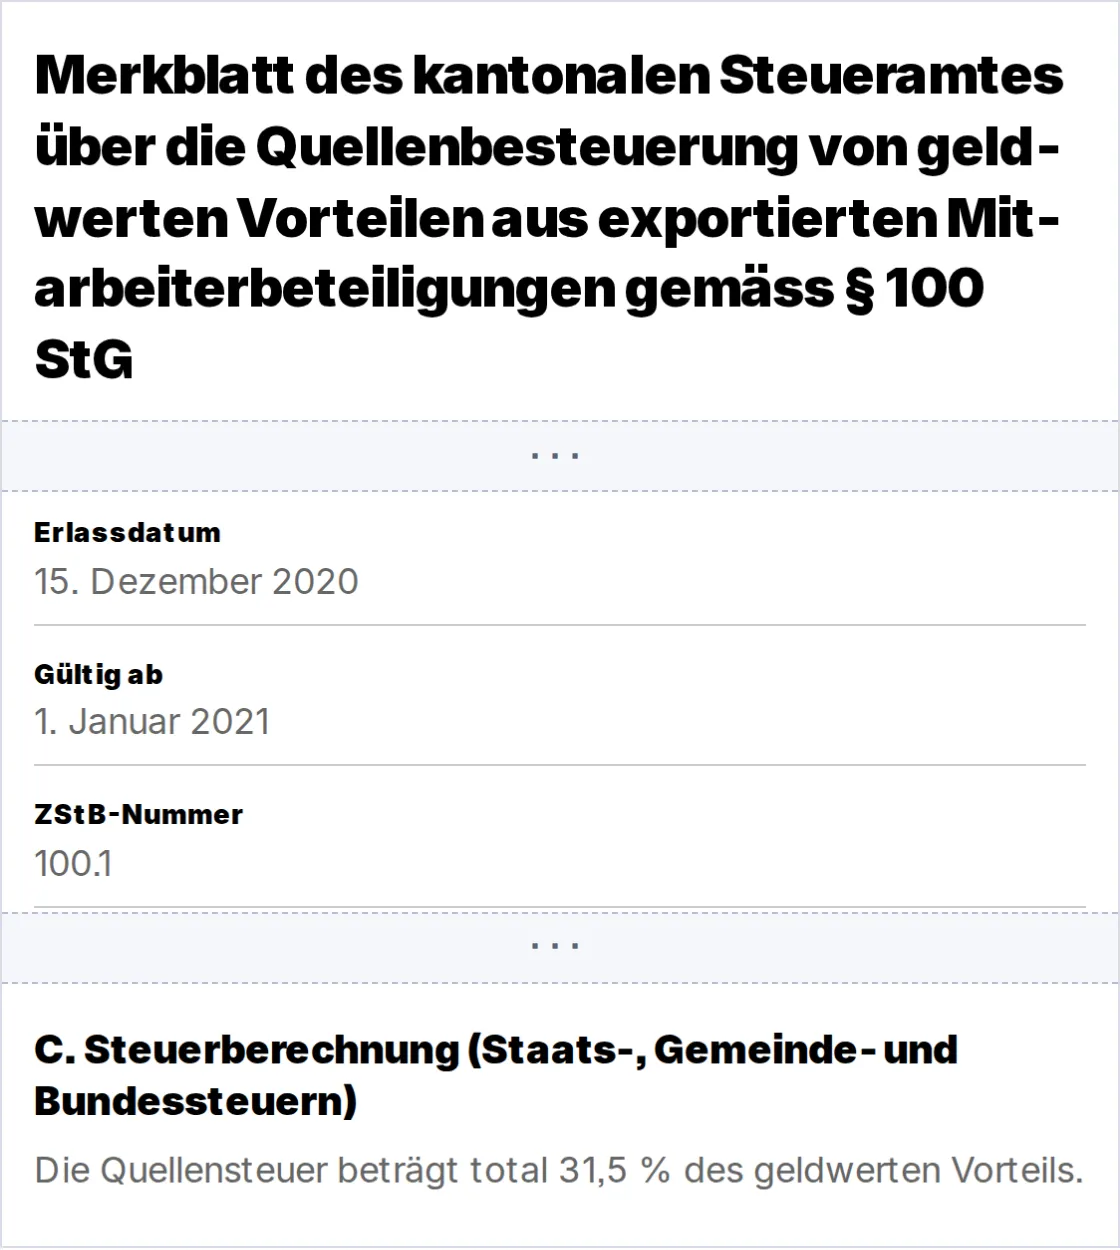
Das Merkblatt gilt für gesperrte oder nicht kotierte Optionen, RSUs und Barpläne, die du erhalten oder teilweise verdient hast, während du in der Schweiz gewohnt hast. Der Arbeitgeber muss die Steuer innert 30 Tagen nach Beginn des folgenden Monats abliefern und dir eine Bestätigung über den Abzug ausstellen. Diese Pflicht gilt auch, wenn die Aktien von einer ausländischen Muttergesellschaft kommen, ergänzt das Kreisschreiben. Bist du mit dem Betrag nicht einverstanden, kannst du beim kantonalen Steueramt bis Ende März des Folgejahres einen Entscheid verlangen.
Es gibt Ausnahmen. Arbeitest du weiter für denselben Schweizer Arbeitgeber, etwa als Grenzgänger, gilt stattdessen die normale Quellensteuer, und ein Doppelbesteuerungsabkommen kann den Schweizer Anteil begrenzen. Ob dein neues Land dasselbe Einkommen noch einmal besteuert und die Schweizer Steuer anrechnet, hängt von dessen eigenen Regeln ab. Aktien, die dir schon gehören, auch gesperrte, nimmst du ohne Schweizer Steuer mit, weil sie beim Erwerb besteuert wurden. Das folgende Beispiel bringt all das zusammen.
Ein Rechenbeispiel: zwei Jahre Beteiligung in Zürich
Nehmen wir eine Entwicklerin im Zürcher Büro eines börsenkotierten Unternehmens, mit CHF 160'000 im Jahr. Am 1. März 2026 erhält sie 100 RSUs, die Hälfte vestet nach einem Jahr, die andere Hälfte nach zwei. Sie macht ausserdem beim Aktienkaufplan der Firma mit. Am 1. Januar 2028 wechselt sie an den Konzernstandort in einem anderen Land, angestellt bei einer anderen Konzerngesellschaft, und behält ihre RSUs. Der Aktienkurs ist erfunden, die Regeln sind es nicht.
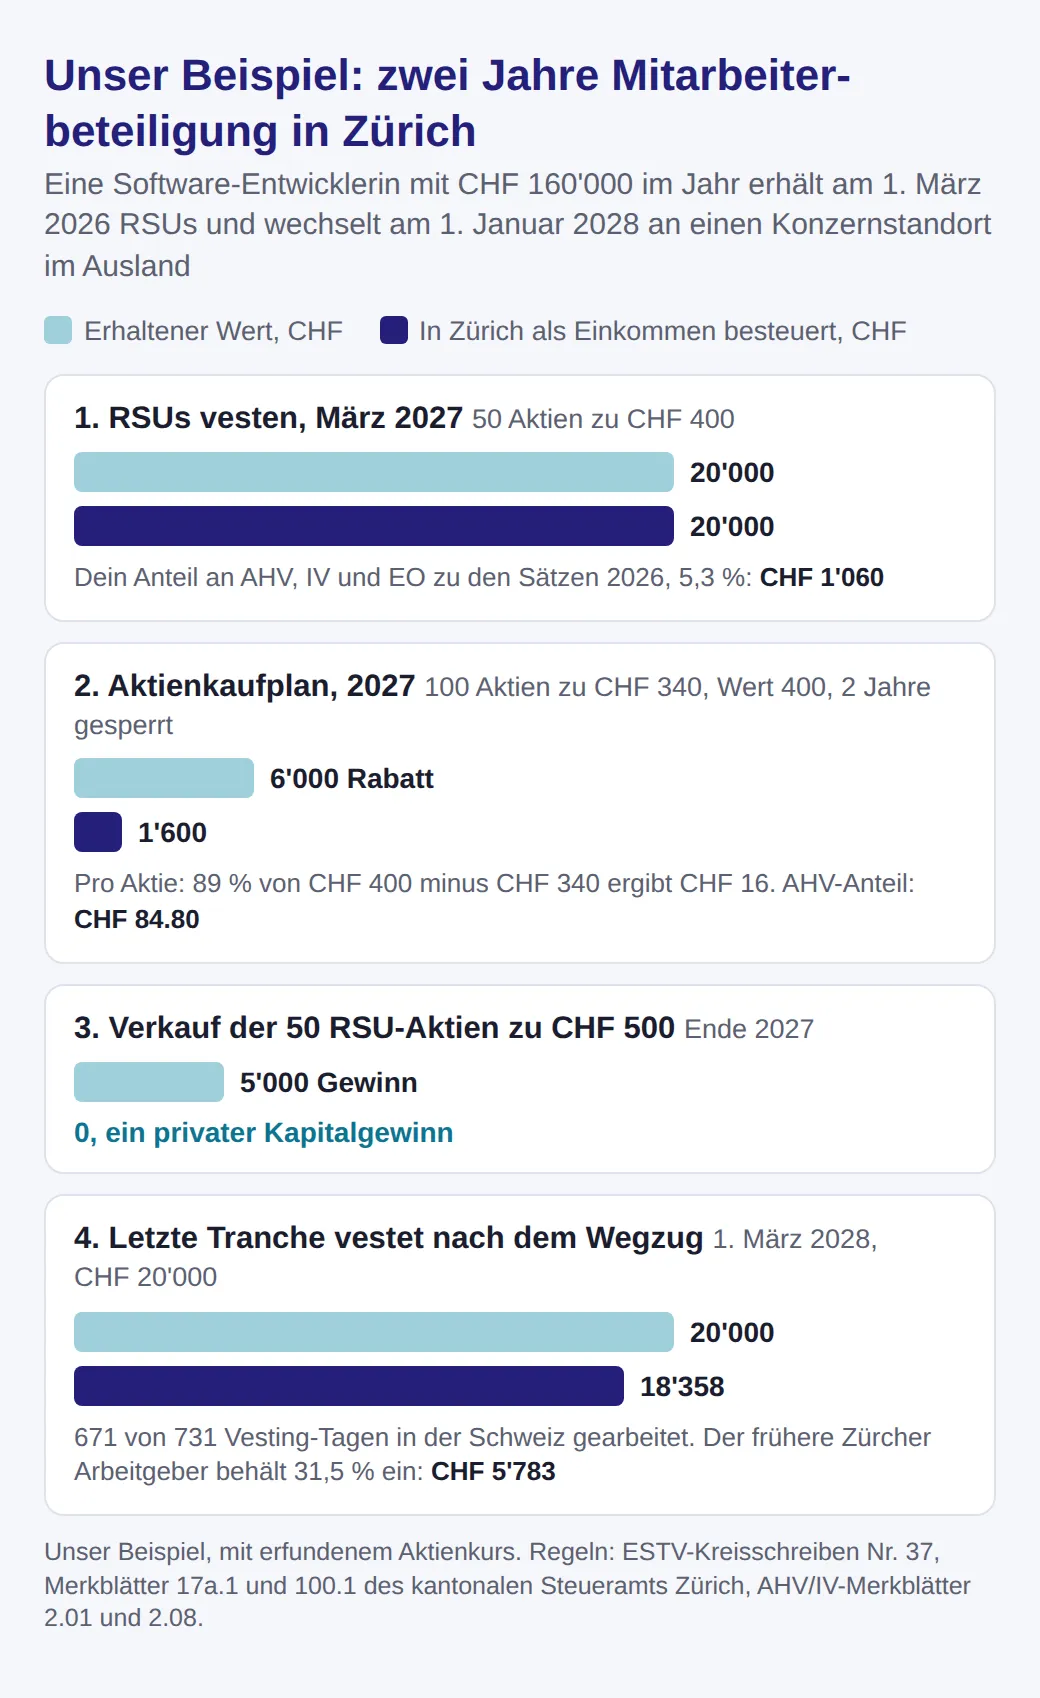
Die erste Tranche vestet am 1. März 2027: 50 Aktien zu CHF 400, also CHF 20'000 Lohn, vollständig in der Schweiz verdient. Zu den Sätzen von 2026 ziehen AHV, IV und EO der Entwicklerin CHF 1'060 ab. An die Arbeitslosenversicherung geht nichts, weil ihr Lohn schon über der Grenze von CHF 148'200 liegt.
2027 kauft sie über den Plan ausserdem 100 Aktien zu je CHF 340, während sie an der Börse CHF 400 kosten, gesperrt für zwei Jahre. Ohne Sperrfrist würde der Rabatt von CHF 60 pro Aktie voll besteuert, also CHF 6'000. Mit Sperrfrist wird jede Aktie mit 89 % von CHF 400 bewertet, also CHF 356, minus die bezahlten CHF 340: CHF 16 pro Aktie, insgesamt CHF 1'600. Ende 2027 verkauft sie die 50 RSU-Aktien zu CHF 500. Der Anstieg von CHF 5'000 seit dem Vesting ist ein privater Kapitalgewinn und bleibt steuerfrei.
Die zweite Tranche vestet am 1. März 2028, zwei Monate nach dem Wegzug. Die Vestingperiode dauerte 731 Tage, an 671 davon arbeitete sie in der Schweiz. Die Schweiz besteuert also CHF 20'000 mal 671 geteilt durch 731: CHF 18'358. Der frühere Schweizer Arbeitgeber behält davon 31,5 % ein, CHF 5'783, wovon der Bundesanteil von 11,5 % CHF 2'111 ausmacht. Die gesperrten Aktien aus dem Kaufplan gehen ohne weitere Schweizer Steuer mit. Die Sozialversicherungsbeiträge auf dieser letzten Tranche sind eine eigene Frage, die dieses Beispiel auslässt. Bleibt noch ein Ort, an dem deine Beteiligung auftaucht: die Steuererklärung.
Vermögenssteuer und Steuererklärung
Zürich erhebt auf Aktien, die dir gehören, Vermögenssteuer, zu ihrem Verkehrs- oder Formelwert. Bei gesperrten Aktien kannst du dieselbe Abzugstabelle auf die verbleibenden Jahre anwenden. Laut Merkblatt tut das Steueramt das aber nicht von sich aus: Mach den Abzug in deiner Steuererklärung geltend.
RSUs und Optionen, die bei der Ausübung besteuert werden, unterliegen nicht der Vermögenssteuer, weil sie dir noch nicht gehören. Der Kanton will sie trotzdem aufgeführt sehen: Aktien und freie kotierte Optionen gehören mit ihrem Wert ins Wertschriften- und Guthabenverzeichnis, alles andere «pro memoria», also ohne Wert. Das Kreisschreiben macht dich dafür verantwortlich, alles zu deklarieren, auch wenn noch keine Einkommenssteuer fällig ist.
Dein Arbeitgeber meldet das Einkommen in Ziffer 5 deines Lohnausweises und legt eine Beilage bei, die zeigt, wie es berechnet wurde. Bei Optionen und RSUs gibt es zwei solche Bescheinigungen: eine im Jahr der Zuteilung, eine im Jahr des Vestings oder der Ausübung. Bewahre beide zusammen mit deinen Plandokumenten auf, denn die zweite kann Jahre nach der ersten kommen.
Bevor du annimmst oder ausübst
Bevor du ein Angebot mit Beteiligung unterschreibst, frag, um welches Instrument es geht: Aktien, Optionen oder RSUs, und ob etwas gesperrt ist. Frag auch, ob es für den Plan ein Steuerruling gibt. Zürich erlaubt Arbeitgebern mit Sitz im Kanton, ihren Plan und ihre Bewertungen vorab vom Steueramt prüfen zu lassen. Liegt ein solches Ruling vor, stehen die Amtsstelle, die ihn erteilt hat, und sein Datum auf deinem Lohnausweis.
Frag bei einem Start-up, wie der Formelwert berechnet wird, ob die Firma ein Rückkaufsrecht hat und was bei einem Börsengang innert fünf Jahren mit deinen Aktien passiert. Leg bei jedem Plan Geld für die Steuer im Jahr beiseite, in dem Aktien vesten oder du Optionen ausübst, denn die Aktien werden besteuert, ob du sie verkaufst oder nicht. Und falls du die Schweiz in den nächsten Jahren verlassen könntest, zähl die Tranchen, die nach deinem Wegzug vesten würden: Bei einem Arbeitgeber mit Sitz in Zürich werden 31,5 % des Schweizer Anteils einbehalten, bevor du sie zu sehen bekommst.
Wenn du noch zwischen Arbeitgebern wählst, fang mit unserem Überblick an, wer in Zürich Software Engineers einstellt.
Häufige Fragen
- Wie werden Phantom Stocks und Stock Appreciation Rights besteuert?
- Sie werden besteuert, wenn dir das Geld ausbezahlt wird, und die ganze Zahlung zählt als Lohn. Weil dir nie eine Aktie gehört, kann kein Teil der Auszahlung ein steuerfreier Kapitalgewinn sein. Bis dahin unterliegen sie in Zürich nicht der Vermögenssteuer.
- Meine RSUs kommen von der US-Muttergesellschaft. Muss mein Schweizer Arbeitgeber sie trotzdem melden?
- Ja. Laut Kreisschreiben Nr. 37 gilt die Bescheinigungspflicht des Schweizer Arbeitgebers auch dann, wenn der Plan von einer ausländischen Konzerngesellschaft oder einem externen Verwalter geführt wird. Der volle Wert gehört im Jahr, in dem die Aktien geliefert werden, auf deinen Lohnausweis.
- Kann ich einen Verlust abziehen, wenn meine Aktien nach dem Vesting fallen?
- Nein. Sobald du die Aktien privat hältst, ist ein Gewinn beim Verkauf steuerfrei, und ein Verlust zählt für die Einkommenssteuer schlicht nicht. Die Steuer, die du beim Vesting bezahlt hast, bleibt, wie sie war, auch wenn die Aktien später weniger wert sind.
- Muss ich RSUs versteuern, die bei einer Kündigung vor dem Vesting verfallen?
- Nein. Die Zuteilung von RSUs löst in Zürich keine Einkommenssteuer aus, egal, welche Bedingungen daran geknüpft sind; massgebend ist nur der Moment, in dem du die Aktien erwirbst. Units, die vor dem Vesting verfallen, wurden also nie besteuert, und es bleibt nichts zu zahlen. In deinem Plan steht, welche Units du beim Austritt behältst.
Weitere Beiträge
Alle Beiträge
Praktikum als Software Engineer in Zürich: Sommer 2027
Wer 2027 in Zürich Software-Praktika anbietet, wann du dich bewirbst, was sie zahlen und was bei Bewilligung, 15-Stunden-Grenze und Pflichtpraktikum gilt.
Günstigste Krankenkasse Zürich 2027: Rangliste nach Modell
Tiefste Prämien der Grundversicherung 2027 in Zürich, Stadt und Region 2, nach Modell, aus BAG-Daten. Dazu Franchise-Rechnung, Kündigungsfrist 30. November.
80-Prozent-Jobs in Zürich: Die Viertagewoche in der IT 2026
Wie viele Zürcher IT-Inserate erlauben 80 %? Wir haben 287 im Oktober 2026 gelesen. So fragst du nach vier Tagen und was es für Lohn, Rente und Ferien heisst.