Stock-options et RSU en Suisse : l’imposition en 2026
Quand l’impôt tombe
En Suisse, les actions de collaborateur sont imposées comme salaire quand vous les acquérez, les options quand vous les exercez ou les vendez, et les RSU quand elles deviennent des actions. Des actions bloquées sont évaluées environ 6 % plus bas par année de blocage. Une fois les actions à vous, un gain ultérieur est en principe exonéré.
C’est la version courte d’une loi fédérale en vigueur depuis le 1er janvier 2013 et de la circulaire n° 37 de l’Administration fédérale des contributions (AFC), qui explique aux autorités fiscales comment l’appliquer. Les cantons suivent les mêmes règles, si bien qu’à Zurich les impôts cantonal et communal tombent au même moment que l’impôt fédéral direct. Ce que la plupart des guides passent sous silence, c’est l’argent : quelle part de vos participations compte vraiment comme revenu, ce que l’AVS prélève en plus, et ce que le canton retient si vous partez avant le vesting de votre dernière tranche. Cet article passe chaque instrument en revue, puis chiffre deux années d’une ingénieure à Zurich.
Quand les stock-options sont-elles imposées en Suisse ?
Tout tient à une seule question : à quel moment la participation vous appartient-elle sans condition ? C’est là que l’avantage compte comme salaire, et dès ce moment le droit fiscal traite ce que vous détenez comme de la fortune privée.
La loi, à l’article 17b de la loi fédérale sur l’impôt fédéral direct (LIFD), fixe deux moments. Les actions, ainsi que les options librement négociables et cotées en bourse, sont imposées à leur acquisition. Les options bloquées ou non cotées sont imposées à leur exercice. Les plans en espèces qui ne font que suivre le cours de l’action, comme les actions fantômes, sont imposés au versement (article 17c). La circulaire ajoute le seul instrument que la loi ne nomme pas : les RSU (restricted stock units, la promesse de recevoir des actions plus tard) comptent comme des «expectatives» et sont imposées quand elles deviennent des actions.
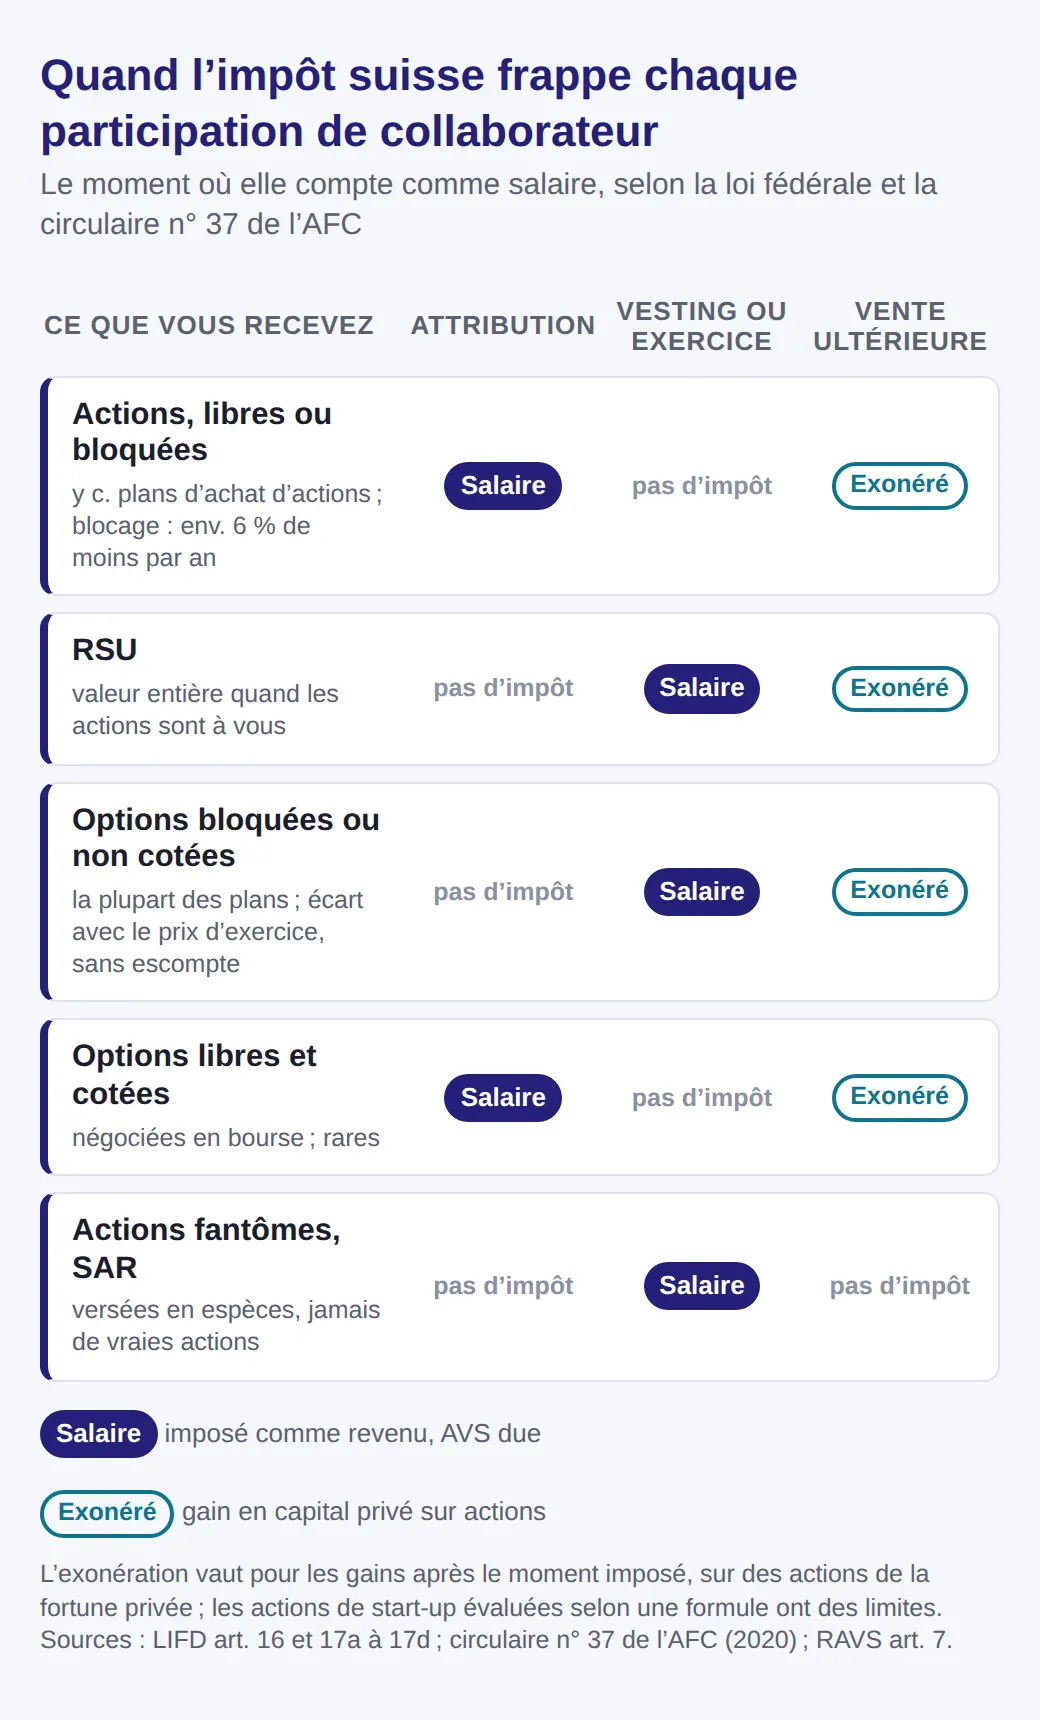
Remarquez ce qui manque dans le tableau : il n’y a pas d’impôt sur les gains en capital pour les actions que vous détenez à titre privé. L’article 16 exonère les gains en capital réalisés sur la fortune privée ; plus un avantage est imposé tôt, plus une hausse ultérieure échappe donc à l’impôt sur le revenu. C’est pourquoi le moment compte davantage que le taux, à commencer par les actions ordinaires.
Actions et plans d’achat : imposées à l’achat, avec un escompte en cas de blocage
Les actions que vous recevez gratuitement ou achetez à prix réduit sont imposées l’année où vous les acquérez, sur la différence entre leur valeur vénale et le prix que vous avez payé. Pour des actions cotées, la valeur vénale est le cours de clôture du jour de l’acquisition, avec des règles précises quand un plan vous laisse un délai pour accepter l’offre.
Si le plan bloque les actions, la loi admet qu’elles valent moins. L’article 17b réduit la valeur vénale de 6 % par année de blocage, sur dix ans au plus. La circulaire en tire une formule, 100 divisé par 1,06 à la puissance du nombre d’années restantes, si bien que la réduction grandit un peu moins vite que 6 % par an :
| Durée du blocage | Valeur imposée |
|---|---|
| 1 an | 94,340 % |
| 2 ans | 89,000 % |
| 3 ans | 83,962 % |
| 5 ans | 74,726 % |
| 10 ans ou plus | 55,839 % |
Les années entamées comptent au prorata. Deux limites surprennent souvent. Une fenêtre pendant laquelle les initiés ne peuvent pas vendre autour de la publication des résultats n’est pas un délai de blocage au sens de la circulaire. La période de vesting des RSU non plus : l’escompte vaut pour des actions qui sont déjà à vous mais que vous n’avez pas le droit de vendre.
Si le blocage prend fin plus tôt, par exemple parce que le plan libère les actions à votre départ à la retraite, l’escompte obtenu est imposé à ce moment-là comme revenu. L’exemple de la circulaire : une action valant CHF 1 500, avec 6,46 années de blocage restantes, a été évaluée à 68,632 %, soit CHF 1 029,50 ; sa libération anticipée a donc produit CHF 470,50 de revenu imposable. Si vous devez rendre des actions en dessous de leur valeur en quittant l’entreprise, vous pouvez déduire la perte de votre revenu cette année-là. Les RSU fonctionnent autrement.
RSU : rien à l’attribution, la valeur entière au vesting
L’attribution de RSU n’est pas imposée, quelles que soient les conditions qui l’accompagnent. La notice de l’administration fiscale zurichoise sur les participations de collaborateur (en allemand) est explicite : seul compte le moment où vous acquérez les actions.
Quand les unités sont acquises et que les actions vous sont livrées, toute leur valeur vénale ce jour-là est du salaire. Il n’y a pas d’escompte de blocage, sauf si les actions reçues sont elles-mêmes bloquées, et aucun argent ne vous est versé : si 50 actions valant CHF 20 000 sont acquises en mars, vous devez l’impôt sur le revenu et les cotisations sur CHF 20 000, même si vous gardez chaque action. Un cours en dollars est converti en francs au taux de change de ce jour-là.
Dès le jour de la livraison, vous détenez des actions ordinaires. Vendez-les un an plus tard plus cher, et la différence est un gain en capital privé, exonéré. Vendez-les moins cher, et la perte ne compte pas. Les options demandent une étape de plus.
Options : imposées à l’exercice, sur l’écart
La plupart des options de collaborateur sont bloquées pendant un temps ou ne sont pas négociées en bourse, et elles sont imposées quand vous les exercez ou les vendez. Le montant imposable est la valeur de l’action à l’exercice moins le prix d’exercice que vous payez, un écart que l’on appelle souvent le spread. Tout cet écart est du revenu : contrairement aux actions, les options n’ont droit à aucun escompte de 6 % pour les années d’attente.
L’exception, rare, est une option librement négociable et cotée en bourse. Celle-là est imposée quand vous la recevez, sur sa valeur vénale moins le prix éventuel que vous payez, et vous la croiserez rarement dans une offre d’emploi.
Options de start-up et valeur de formule
Une start-up n’a pas de cours de bourse : l’administration fiscale utilise donc une valeur de formule, calculée selon une méthode adaptée à l’entreprise, qui doit ensuite rester la même pendant toute la durée du plan. La notice zurichoise fixe le plancher à la valeur substantielle de l’entreprise par action, et jamais en dessous de la valeur nominale des actions. Une évaluation faite une fois par an ne vaut que pour les actions émises dans les six mois qui suivent la date d’évaluation, et un prix réel tiré d’une vente d’actions dans les six mois avant ou après l’émission remplace normalement la formule.
La circulaire explique pourquoi les entreprises tiennent à une valeur de formule : dans son exemple, dix actions gratuites valant CHF 10 000 chacune après un tour de financement donneraient à un collaborateur au salaire modeste CHF 100 000 de revenu imposable, sans argent pour payer l’impôt. La formule n’est admise que si l’employeur dispose d’un droit illimité de racheter les actions selon cette même formule.
Le piège arrive à la sortie. Pour des actions d’une société non cotée évaluées selon une formule, seule la hausse de cette même formule est un gain exonéré. Un bond dû à une introduction en bourse ou à une vente à un acheteur externe est imposé comme revenu, sauf s’il survient après cinq ans de détention. Et à Zurich, si une valeur de formule a été utilisée alors qu’un prix réel existait, le gain au-delà de la valeur de formule est un revenu si les actions sont vendues à un autre acquéreur que l’employeur, quelle que soit la durée de détention. Posez ces deux questions avant d’exercer, puis celle des cotisations.
Ce que l’AVS prélève sur vos participations
Les participations sont aussi du salaire pour les assurances sociales. Le règlement sur l’AVS compte les avantages tirés de participations de collaborateur dans le salaire déterminant et précise que leur valeur et leur moment suivent les règles de l’impôt fédéral direct : les cotisations sont dues au même moment, sur le même montant.
Le mémento AVS/AI sur les cotisations fixe les cotisations AVS, AI et APG à 10,6 % pour 2026, moitié à votre charge et moitié à celle de l’employeur : 5,3 % sont donc retenus sur votre part. Elles n’ont pas de plafond. L’assurance-chômage est différente : ses 2,2 %, eux aussi partagés en deux, ne s’appliquent que jusqu’à CHF 148 200 de salaire par an et par emploi, et rien n’est dû au-delà.
Si votre salaire de base dépasse ce plafond, les participations n’ajoutent que les 5,3 %. Avec un salaire de CHF 160 000, un vesting de RSU de CHF 20 000 vous coûte 5,3 %, soit CHF 1 060, et aucune cotisation de chômage. Avec un salaire plus modeste, la part salariale de 1,1 % s’applique à la partie des participations qui tient encore sous le plafond. Les choses se compliquent si vous changez de pays pendant une période de vesting.
Arriver à Zurich avec des participations en cours de vesting
Si vous apportez des options ou des RSU dont la période de vesting a commencé à l’étranger, la Suisse n’impose que la part gagnée ici. La circulaire n° 37 répartit l’avantage au jour près : le total, multiplié par les jours travaillés en Suisse pendant la période de vesting, divisé par tous les jours de cette période. Les week-ends, les jours fériés et les jours de maladie ne sont pas retranchés.
L’annexe II de la circulaire donne un cas chiffré. Un employé a reçu des options le 15 janvier 2013, avec un vesting au 1er janvier 2016 ; il a travaillé aux Émirats arabes unis, puis au Brésil, puis en Suisse dès le 21 octobre 2014, et a réalisé CHF 90 000 en juillet 2016. La Suisse a imposé 437 jours sur 1 081, soit CHF 36 383, au taux applicable à la totalité des CHF 90 000. Votre certificat de salaire indique malgré tout le montant entier ; vous déduisez la part étrangère dans votre déclaration d’impôt, comme revenu non imposable en Suisse.
Les actions, et les options libres cotées, reçues avant votre arrivée peuvent être vendues ici sans impôt suisse sur le revenu, parce que le droit suisse les impose au moment où vous les avez reçues. Si votre salaire est imposé à la source, comme celui de la plupart des résidents étrangers sans permis C, les participations s’ajoutent à votre salaire et sont imposées à la source avec lui, toujours sur la seule part suisse. Notre article sur vos 30 premiers jours à Zurich couvre le reste de cette arrivée. Le départ fonctionne de la même manière en sens inverse, avec une particularité zurichoise.
Quitter la Suisse avant le vesting de vos participations
Si vous partez à l’étranger et quittez votre employeur suisse avant le vesting d’options ou de RSU, y compris lors d’un transfert vers une société du groupe dans un autre pays, la Suisse impose quand même la part gagnée ici, et elle encaisse cet impôt par l’intermédiaire de votre ancien employeur. L’article 97a fixe la part fédérale à 11,5 % de la part suisse. Le canton ajoute la sienne, et pour un employeur établi dans le canton de Zurich, le total est fixe :
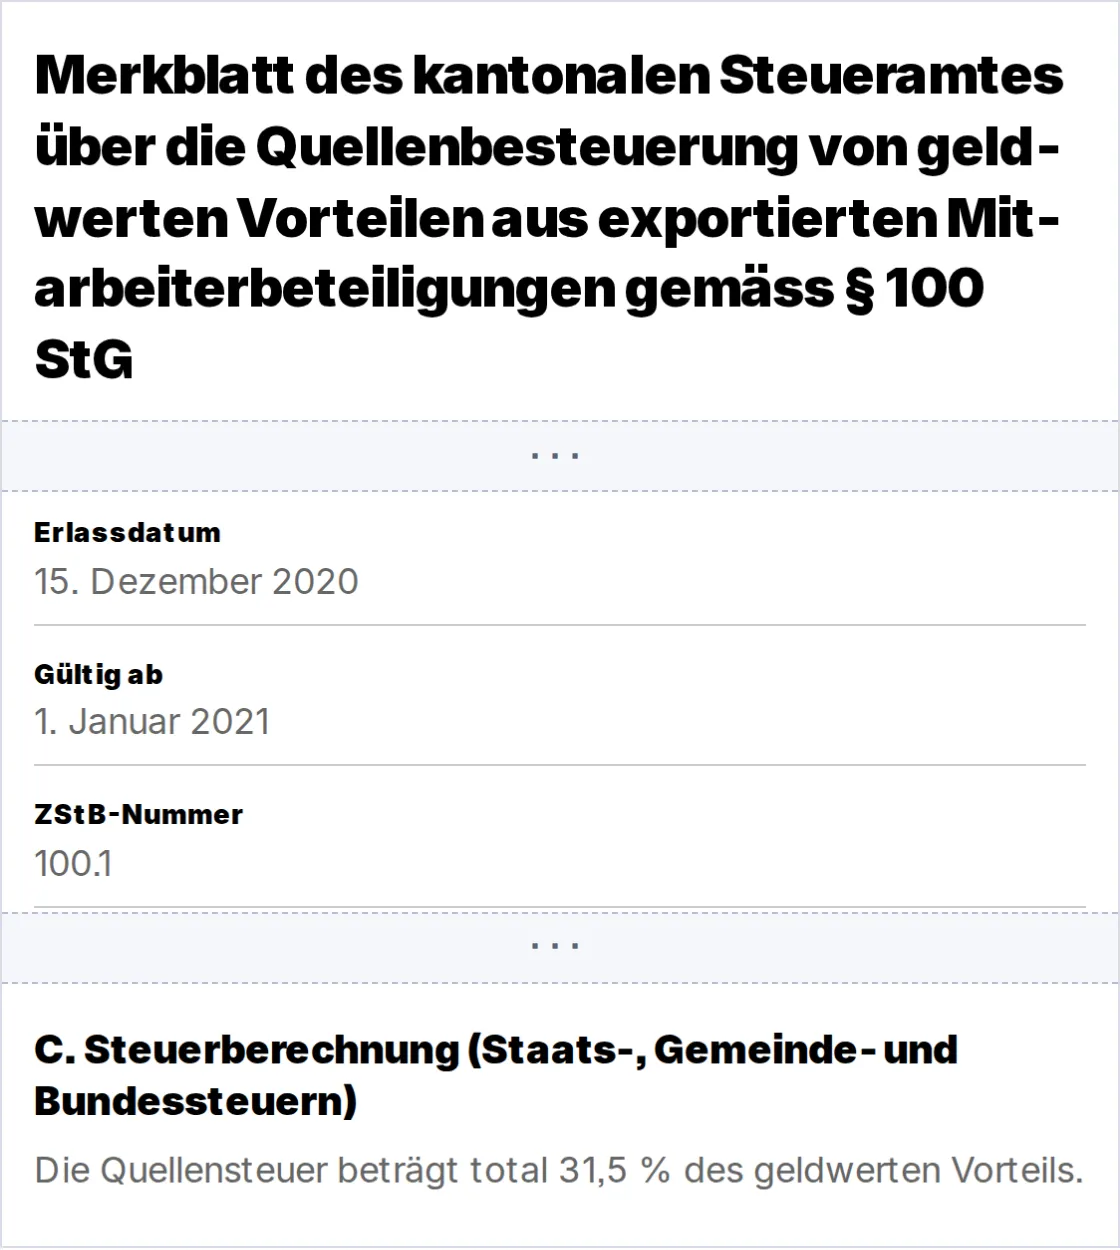
Cette notice (en allemand) couvre les options bloquées ou non cotées, les RSU et les plans en espèces qui vous ont été attribués, ou que vous avez en partie gagnés, pendant que vous viviez en Suisse. L’employeur doit verser l’impôt dans les 30 jours qui suivent le début du mois suivant et doit vous remettre une attestation de ce qu’il a retenu. L’obligation vaut même quand les actions viennent d’une société mère étrangère, précise la circulaire. Si vous contestez le montant, vous pouvez demander une décision formelle à l’administration fiscale cantonale jusqu’à fin mars de l’année suivante.
Il y a des exceptions. Si vous continuez à travailler pour le même employeur suisse, par exemple comme frontalier, c’est l’impôt à la source ordinaire qui s’applique, et une convention de double imposition peut limiter la part de la Suisse. Que votre nouveau pays impose une seconde fois le même revenu, et qu’il impute l’impôt suisse, dépend de ses propres règles. Les actions que vous possédez déjà, même bloquées, partent avec vous sans impôt suisse, parce qu’elles ont été imposées quand vous les avez reçues. L’exemple qui suit réunit tout cela.
Un exemple chiffré : deux ans de participations à Zurich
Prenons une ingénieure du bureau zurichois d’une société cotée, payée CHF 160 000 par an. Le 1er mars 2026, elle reçoit 100 RSU, dont la moitié est acquise après un an et l’autre moitié après deux ans. Elle adhère aussi au plan d’achat d’actions de l’entreprise et, le 1er janvier 2028, elle part au bureau du groupe dans un autre pays, employée là-bas par une autre société du groupe, en gardant ses RSU. Le cours de l’action est inventé ; les règles, non.
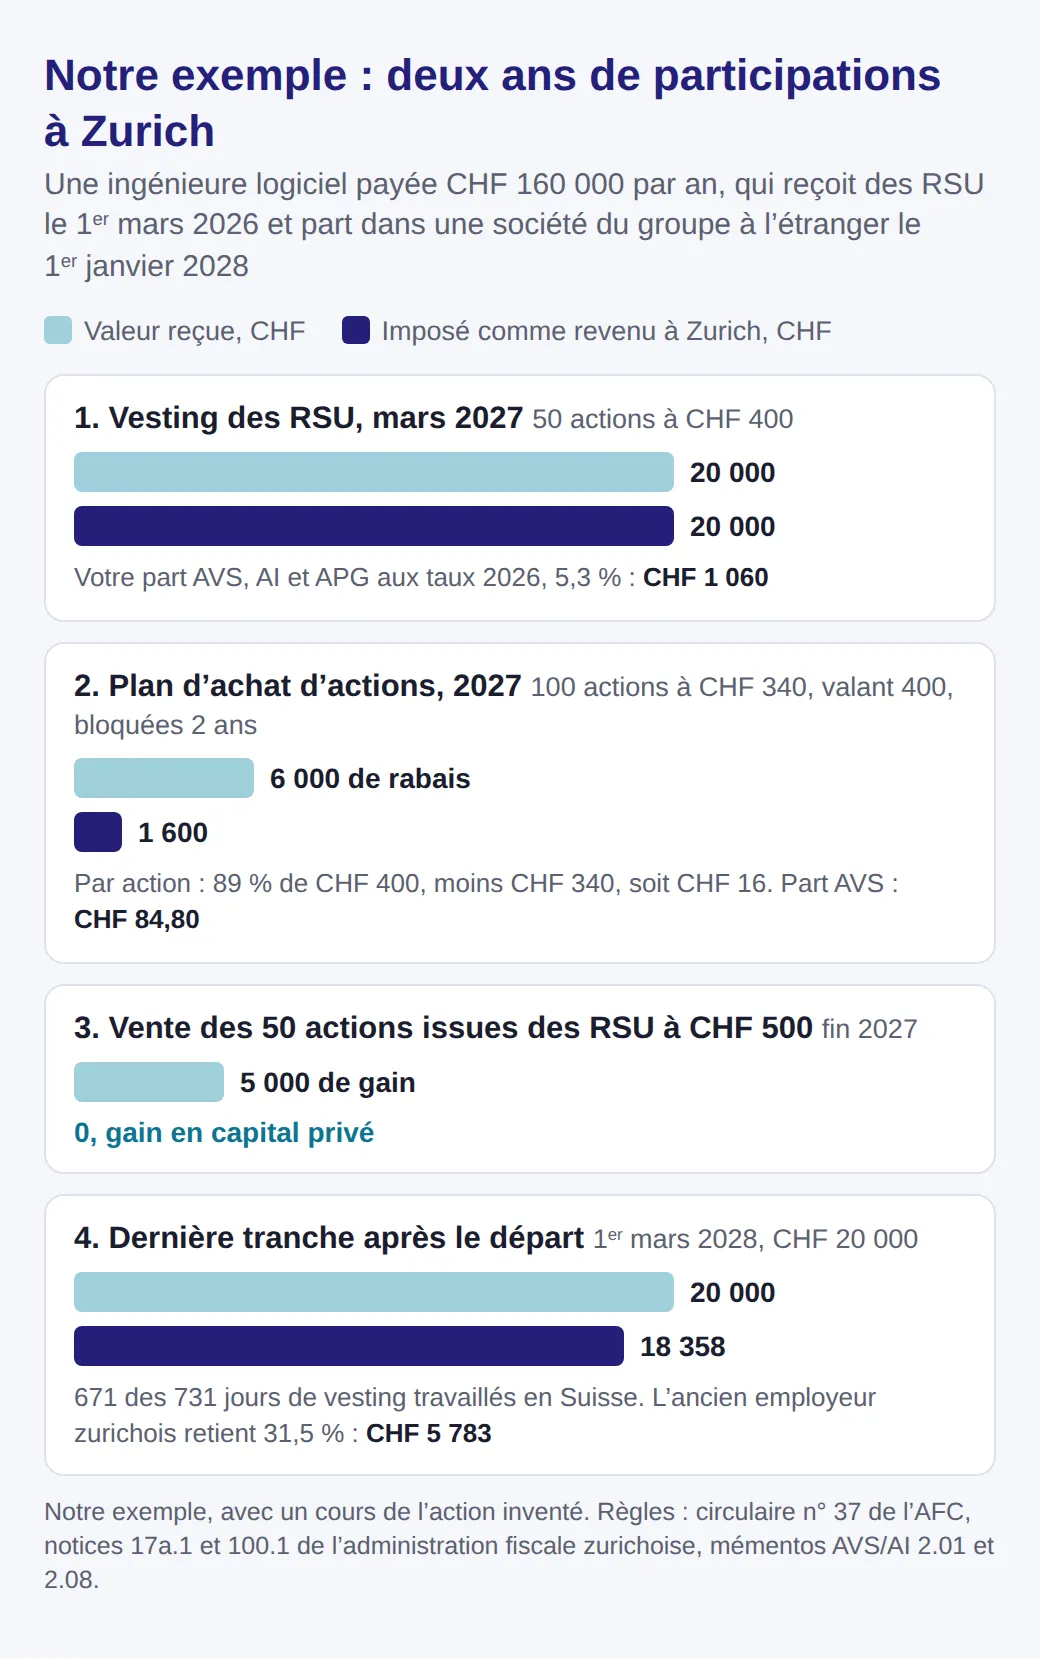
La première tranche est acquise le 1er mars 2027 : 50 actions à CHF 400, soit CHF 20 000 de salaire, entièrement gagnés en Suisse. Aux taux de 2026, l’AVS, l’AI et les APG prélèvent CHF 1 060 à la charge de l’ingénieure, et rien ne va à l’assurance-chômage, puisque son salaire dépasse déjà le plafond de CHF 148 200.
En 2027, elle achète aussi 100 actions par le plan, à CHF 340 pièce alors qu’elles cotent à CHF 400, bloquées deux ans. Sans blocage, le rabais de CHF 60 par action serait imposé en entier, soit CHF 6 000. Avec le blocage, chaque action est évaluée à 89 % de CHF 400, soit CHF 356, moins les CHF 340 payés : CHF 16 par action, CHF 1 600 au total. Fin 2027, elle vend les 50 actions issues des RSU à CHF 500. La hausse de CHF 5 000 depuis le vesting est un gain en capital privé, qui n’est pas imposé.
La seconde tranche est acquise le 1er mars 2028, deux mois après le départ. La période de vesting a duré 731 jours, dont 671 travaillés en Suisse : la Suisse impose donc CHF 20 000 multipliés par 671 et divisés par 731, soit CHF 18 358. L’ancien employeur suisse en retient 31,5 %, soit CHF 5 783, dont CHF 2 111 au titre des 11,5 % fédéraux. Les actions bloquées du plan partent avec elle sans autre impôt suisse. Les cotisations sociales sur cette dernière tranche sont une autre question, que cet exemple laisse de côté. Reste un dernier endroit où les participations apparaissent : votre déclaration d’impôt.
Impôt sur la fortune et déclaration d’impôt
Zurich prélève l’impôt sur la fortune sur les actions que vous possédez, à leur valeur vénale ou à leur valeur de formule. Pour des actions bloquées, vous pouvez appliquer le même barème d’escompte aux années restantes, mais la notice précise que l’administration fiscale ne le fera pas d’office : demandez-le dans votre déclaration.
Les RSU, et les options qui seront imposées à l’exercice, ne sont pas soumises à l’impôt sur la fortune, parce qu’elles ne sont pas encore à vous. Le canton veut quand même les voir : les actions et les options libres cotées figurent dans l’état des titres à leur valeur, tout le reste «pour mémoire», c’est-à-dire inscrit sans valeur. La circulaire n° 37 vous rend responsable de tout déclarer, même quand aucun impôt sur le revenu n’est encore dû.
Votre employeur déclare le revenu au chiffre 5 de votre certificat de salaire et y joint une attestation qui montre comment il a été calculé. Pour les options et les RSU, il y en a deux : l’une l’année de l’attribution, l’autre l’année du vesting ou de l’exercice. Gardez les deux avec les documents du plan, car la seconde peut arriver des années après la première.
Avant d’accepter une offre ou d’exercer
Avant de signer une offre qui comprend des participations, demandez de quel instrument il s’agit : actions, options ou RSU, et si quelque chose est bloqué. Demandez aussi si le plan fait l’objet d’un ruling fiscal. Zurich permet aux employeurs établis dans le canton de faire examiner à l’avance leur plan et leurs évaluations par l’administration fiscale ; quand un tel ruling existe, l’autorité qui l’a rendu et sa date figurent sur votre certificat de salaire.
Dans une start-up, demandez comment la valeur de formule est calculée, si l’entreprise a un droit de rachat et ce que deviennent vos actions en cas d’introduction en bourse dans les cinq ans. Pour tout plan, mettez de côté de quoi payer l’impôt l’année où les actions sont acquises ou où vous exercez vos options, car les actions sont imposées que vous les vendiez ou non. Et s’il est possible que vous quittiez la Suisse d’ici quelques années, comptez les tranches qui seraient acquises après votre départ : avec un employeur établi à Zurich, 31,5 % de la part suisse sera retenu avant que vous ne les voyiez.
Si vous hésitez encore entre plusieurs employeurs, commencez par notre guide des entreprises qui recrutent des ingénieurs logiciel à Zurich.
Questions fréquentes
- Comment les actions fantômes et les SAR sont-elles imposées en Suisse ?
- Elles sont imposées au moment où l’argent vous est versé, et tout le versement compte comme salaire. Comme vous ne possédez jamais d’action, aucune partie du versement ne peut être un gain en capital exonéré. D’ici là, elles ne sont pas soumises à l’impôt sur la fortune à Zurich.
- Mes RSU viennent de la maison mère américaine : mon employeur suisse doit-il les déclarer ?
- Oui. Selon la circulaire n° 37, l’employeur suisse doit délivrer les attestations même quand le plan est géré par une société étrangère du groupe ou par un administrateur externe. La valeur entière figure sur votre certificat de salaire l’année où les actions vous sont livrées.
- Puis-je déduire une perte si mes actions baissent après le vesting ?
- Non. Une fois les actions dans votre fortune privée, un gain à la vente est exonéré et une perte ne compte tout simplement pas pour l’impôt sur le revenu. L’impôt payé au vesting reste tel quel, même si les actions valent moins par la suite.
- Faut-il payer un impôt sur des RSU perdues en cas de démission avant le vesting ?
- Non. L’attribution de RSU ne déclenche aucun impôt sur le revenu à Zurich, quelles que soient les conditions qui l’accompagnent ; seul compte le moment où vous acquérez les actions. Des unités devenues caduques avant le vesting n’ont donc jamais été imposées et ne laissent rien à payer. Votre plan indique quelles unités vous gardez en partant.
Autres articles
Tous les articles
Stages d'ingénieur logiciel à Zurich pour l'été 2027
Qui engage des stagiaires en développement logiciel à Zurich pour l'été 2027, quand postuler, le salaire, la limite de 15 heures et le stage obligatoire.
Caisse-maladie la moins chère à Zurich en 2027 : classement
Primes d’assurance de base 2027 les plus basses à Zurich, ville et région 2, par modèle, selon l’OFSP. Calcul de la franchise et délai du 30 novembre.
Travail à 80 % à Zurich : la semaine de 4 jours en IT, 2026
Combien d'annonces IT à Zurich acceptent un 80 % ? Nous en avons lu 287 en octobre 2026. Demander 4 jours, et l'effet sur le salaire, la LPP et les vacances.