Caisse-maladie la moins chère à Zurich en 2027 : classement
Les moins chères en 2027
Pour 2027, l’assurance de base la moins chère en ville de Zurich, pour un adulte avec une franchise de CHF 2500 et sans couverture accidents, est le modèle TelMed Basic de Sanitas, à CHF 384,05 par mois. Avec le libre choix du médecin, Sumiswalder est la moins chère, à CHF 471,10. En région 2, qui comprend Winterthour, Uster et la plupart des communes du lac, le modèle MediTel d’Assura coûte CHF 342,50.
Ces chiffres viennent du fichier des primes que l’Office fédéral de la santé publique (OFSP) publie en données ouvertes : chaque prime déposée par chaque caisse pour 2027, dans chaque canton, région, modèle et franchise. Nous avons pris les 27 caisses actives dans le canton de Zurich, gardé les lignes des adultes (26 ans et plus) avec la franchise de CHF 2500, et classé l’offre la moins chère de chaque caisse dans chaque modèle. Nous avons laissé de côté la couverture accidents, car vous n’en avez pas besoin dans votre assurance-maladie si vous travaillez au moins huit heures par semaine pour un même employeur. Nous y revenons plus bas.
Dans quelle région de primes de Zurich habitez-vous ?
La région 1, c’est la ville de Zurich seule. La région 2 compte 37 communes, surtout autour de la ville et du lac, plus Winterthour, et la région 3 regroupe les 121 autres.
Les régions sont fixées par l’ordonnance du DFI sur les régions de primes, dont l’annexe liste chaque commune. La région 2 comprend notamment Winterthour, Uster, Dübendorf, Kloten, Opfikon, Wallisellen, Schlieren, Dietikon, Regensdorf, Adliswil, Thalwil, Horgen, Wädenswil, Küsnacht, Zollikon, Meilen et Stäfa. La même ordonnance plafonne l’écart pour la prime standard : à Zurich, la région 2 peut être au plus 15 % moins chère que la région 1, et la région 3 au plus 10 % moins chère que la région 2.
Ce qui compte, c’est votre lieu de domicile, pas votre lieu de travail. Pour la prime standard la moins chère, l’écart est de CHF 68 par mois : 471,10 en ville contre 403,10 en région 2. Cela fait CHF 816 par an pour la même couverture, un chiffre à garder en tête si vous hésitez encore entre un appartement dans le 4e arrondissement (Kreis 4) et un autre à Dübendorf.
Pour situer ces montants, le tableau des primes moyennes cantonales de l’OFSP fixe la prime moyenne 2027 des adultes du canton à CHF 477,00 par mois, en hausse de 5,7 % par rapport à 2026. Cette moyenne mélange toutes les franchises et tous les modèles que les assurés ont réellement choisis, elle est donc nettement au-dessus des offres les moins chères ci-dessous.
Le modèle standard le moins cher à Zurich
Le modèle standard vous laisse consulter le médecin de votre choix, et c’est la manière la plus chère d’obtenir la même couverture. Voici les cinq primes 2027 les plus basses, en CHF par mois :
| Rang | Ville de Zurich (région 1) | Région 2 |
|---|---|---|
| 1 | Sumiswalder : 471,10 | Krankenkasse Wädenswil : 403,10 |
| 2 | SLKK : 474,40 | SLKK : 406,00 |
| 3 | Sanitas : 479,95 | Sumiswalder : 418,50 |
| 4 | EGK : 488,40 | ÖKK : 420,10 |
| 5 | Krankenkasse Wädenswil : 489,70 | rhenusana : 422,00 |
Le haut du classement appartient aux petites caisses. Sumiswalder, une petite caisse établie à Sumiswald, assurait en moyenne 1448 personnes dans le canton de Zurich en 2025, selon la statistique des assurés de l’OFSP ; Helsana, la plus grande, en assurait plus de 300 000. Pour l’assurance de base, la taille ne change rien à ce que vous recevez. Toute caisse doit vous accepter quels que soient votre âge et votre santé, sans questionnaire, et rembourse les mêmes traitements.
L’écart est large. La prime standard la plus chère en ville est celle de Galenos, à CHF 581,70, soit CHF 110,60 par mois de plus que Sumiswalder pour une couverture identique.
Un détail change l’ordre. Si vous gardez la couverture accidents dans votre contrat, SLKK passe en tête en ville à CHF 504,70 et Sumiswalder recule au deuxième rang à 506,50. Chaque caisse calcule la part accidents à sa manière : comparez donc la version que vous allez réellement souscrire. La plus grosse économie vient toutefois de l’abandon du libre choix du médecin.
Modèles médecin de famille : le cabinet choisi fixe le prix
Dans un modèle médecin de famille, un cabinet désigné à l’avance est votre premier interlocuteur et vous oriente vers un spécialiste si nécessaire. En ville, ce modèle coûte CHF 69 par mois de moins que la prime standard la moins chère.
| Rang | Ville de Zurich (région 1) | Région 2 |
|---|---|---|
| 1 | Sanitas Médecin de famille 1 : 402,00 | Sanitas Médecin de famille 1 : 358,55 |
| 2 | Helsana BeneFit PLUS R1 : 402,50 | Helsana BeneFit PLUS R1 : 359,30 |
| 3 | CSS Cabinets de santé : 411,50 | KPTwin.doc : 362,20 |
| 4 | KPTwin.doc : 413,40 | SLKK HomeCare : 363,00 |
| 5 | Assura Médecin de famille : 414,70 | Assura Médecin de famille : 364,20 |
Lisez bien les deux premières lignes. Helsana classe les cabinets en niveaux de rabais R1 à R4, et sa page sur ce modèle précise que le niveau du cabinet choisi influence votre prime. R1 donne le plus gros rabais, et les cabinets R4 n’ont pas de contrat avec Helsana. CHF 402,50 n’est donc votre prix que si votre médecin est un cabinet R1. Sanitas dépose quatre tarifs médecin de famille, numérotés de 1 à 4, et seul le tarif 1 arrive en tête. Avant de signer, demandez de quel tarif relève votre médecin.
Un mot sur la méthode. Pour 2027, l’OFSP a réuni les modèles médecin de famille et HMO dans une seule catégorie, appelée PRAXIS. Nous les avons séparés à nouveau grâce aux catégories que l’OFSP attribuait lui-même à chaque modèle en 2026 : c’est pourquoi le modèle Cabinets de santé de CSS, déposé alors comme modèle médecin de famille, figure ici.
HMO : Atupri en tête dans les deux régions
Dans un HMO, votre premier interlocuteur est un cabinet de groupe ou un réseau de médecins qui travaille avec la caisse. Le HMO d’Atupri est le moins cher dans les deux régions.
| Rang | Ville de Zurich (région 1) | Région 2 |
|---|---|---|
| 1 | Atupri HMO : 386,50 | Atupri HMO : 349,00 |
| 2 | Vivao Sympany casamed hmo : 398,60 | KPTwin.plus : 353,60 |
| 3 | KPTwin.plus : 403,40 | Concordia HMO : 355,70 |
| 4 | Concordia HMO : 405,70 | Visana Managed Care : 360,00 |
| 5 | SWICA Favorit Santé : 423,00 | ÖKK Casamed HMO : 368,50 |
Seules 13 caisses proposent un HMO à Zurich, contre 25 avec un modèle médecin de famille, et ce prix n’a d’intérêt que si l’un des cabinets du réseau vous convient. Le test pratique, c’est la distance : choisissez le modèle, ouvrez la liste des cabinets de la caisse et vérifiez qu’il y en a un que vous pouvez rejoindre pendant une pause de midi en semaine. Si vous préférez ne pas passer par un cabinet du tout, le groupe suivant est encore moins cher.
Télémédecine et applis : les primes les plus basses de Zurich
Les modèles de télémédecine font d’un appel, d’une visioconférence ou d’une application votre premier contact, et ils offrent les primes les plus basses de toutes. L’OFSP appelle cette catégorie TEL_DIG.
| Rang | Ville de Zurich (région 1) | Région 2 |
|---|---|---|
| 1 | Sanitas TelMed Basic : 384,05 | Assura MediTel : 342,50 |
| 2 | Avenir SanaTel : 394,70 | KPTwin.smart : 345,00 |
| 3 | KPTwin.smart : 398,50 | SLKK SmartMed : 352,60 |
| 4 | Assura MediTel : 399,50 | Sanitas TelMed Basic : 353,10 |
| 5 | Atupri SmartCare : 411,80 | Concordia smartDoc : 366,80 |
KPTwin.smart combine un médecin de famille et une application, mais l’OFSP le classe ici. En ville, TelMed Basic de Sanitas coûte CHF 87,05 par mois de moins que la prime standard la moins chère, soit CHF 1044,60 par an. Un cinquième groupe, que l’OFSP appelle FLEX, vous laisse choisir entre plusieurs premiers interlocuteurs : QualiMed d’Assura arrive à 15 centimes de la prime la plus basse de la ville, à CHF 384,20.
Chacun de ces modèles a ses règles, et les enfreindre vous coûte cher. Helsana, par exemple, indique qu’elle peut vous faire passer dans son modèle standard si vous consultez un spécialiste sans être adressé par votre médecin, et le rabais disparaît avec. Si vous appelez de toute façon une ligne médicale avant de voir un médecin, la règle de la télémédecine ne vous coûte presque rien. Si vous avez déjà un médecin de famille de confiance, un modèle médecin de famille avec ce cabinet est le choix le plus sûr.
Les moins chères de 2026 ne sont pas celles de 2027
Le classement bouge chaque automne : un choix judicieux pour une année peut coûter cher l’année suivante. Nous avons classé les primes 2026 de la même façon et suivi en 2027 les six modèles standard les moins chers de la ville.
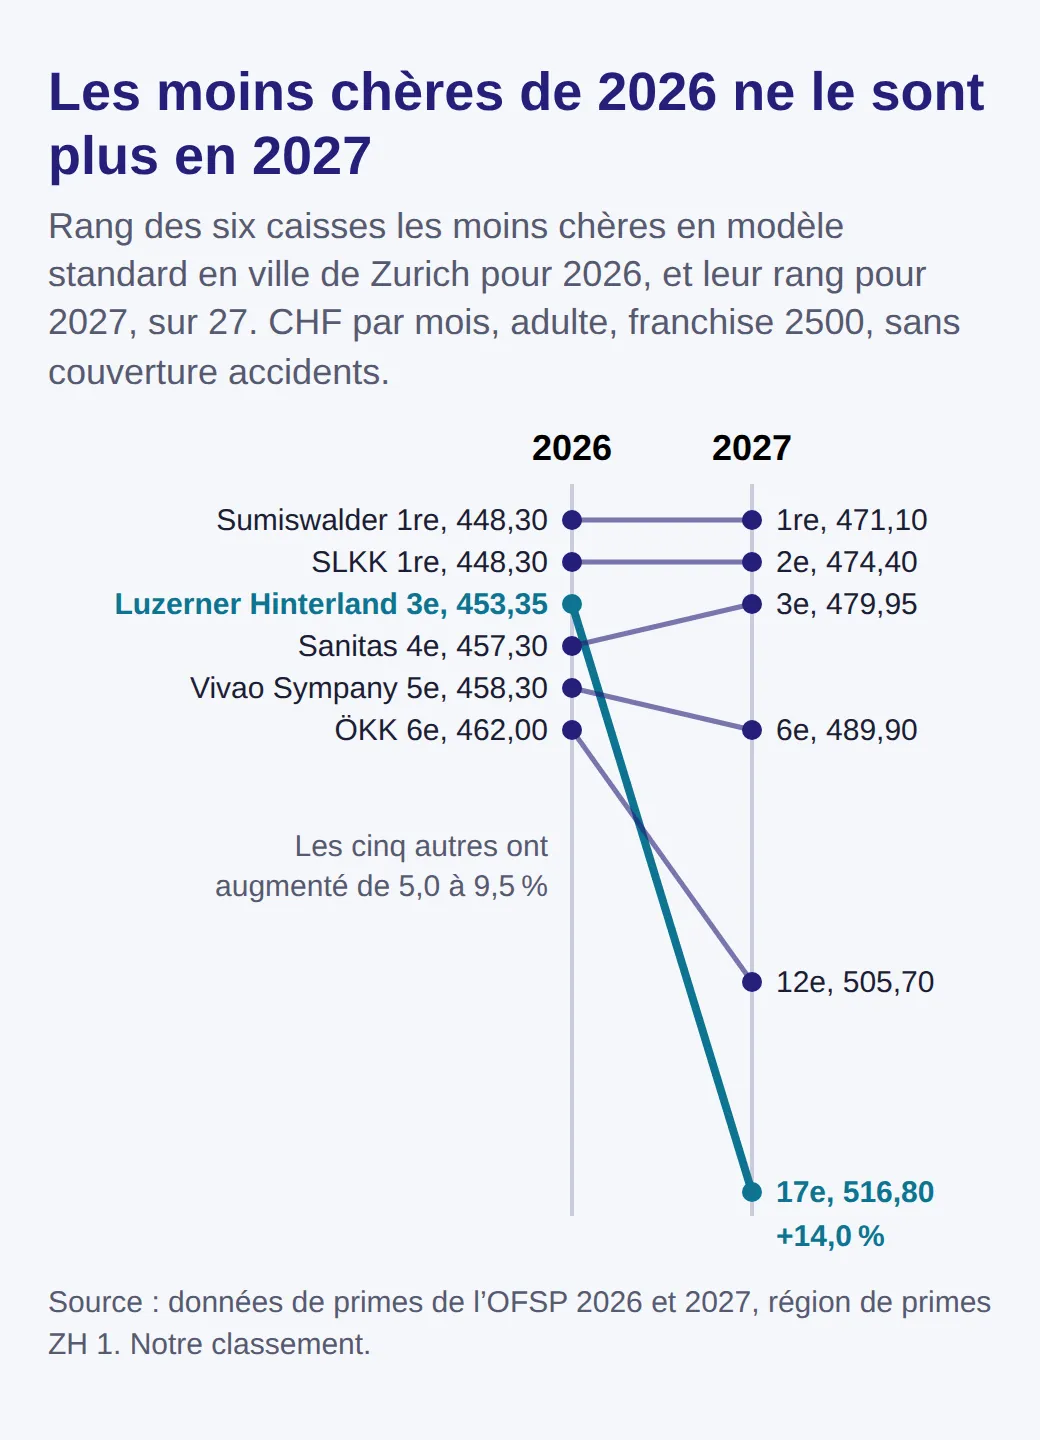
La Krankenkasse Luzerner Hinterland était le troisième modèle standard le moins cher en ville pour 2026, à CHF 453,35. Pour 2027, elle coûte CHF 516,80, soit 14,0 % de plus, et se classe 17e sur 27. Les cinq autres ont augmenté de 5,0 à 9,5 %. Les caisses doivent vous communiquer leur nouvelle prime au plus tard le 31 octobre : ce courrier est le signal pour refaire la comparaison.
L’autre choix qui compte autant que la caisse, c’est la franchise.
La franchise de CHF 2500 vaut-elle la peine à Zurich ?
Si vous êtes en bonne santé et consultez rarement un médecin, oui : avec TelMed Basic de Sanitas en ville, la franchise de CHF 2500 bat celle de CHF 300 tant que vos factures ne dépassent pas environ CHF 1893 dans l’année.
Ce chiffre repose sur des règles simples. Selon la loi sur l’assurance-maladie, vous payez d’abord la franchise, puis 10 % des factures au-delà (la quote-part). L’ordonnance plafonne cette quote-part à CHF 700 par an pour les adultes. Le maximum que vous pouvez payer de votre poche en une année est donc de CHF 1000 avec la franchise de CHF 300, et de CHF 3200 avec celle de CHF 2500.
Passons aux prix. TelMed Basic de Sanitas coûte CHF 503,50 par mois avec la franchise de CHF 300 et CHF 384,05 avec celle de CHF 2500, soit une différence de CHF 1433,40 par an. Jusqu’à CHF 300 de factures, vous payez la même part des soins avec les deux franchises. Au-delà, la franchise haute vous fait payer 90 centimes de plus par franc de factures, jusqu’à ce que l’économie sur la prime soit épuisée, vers CHF 1893.
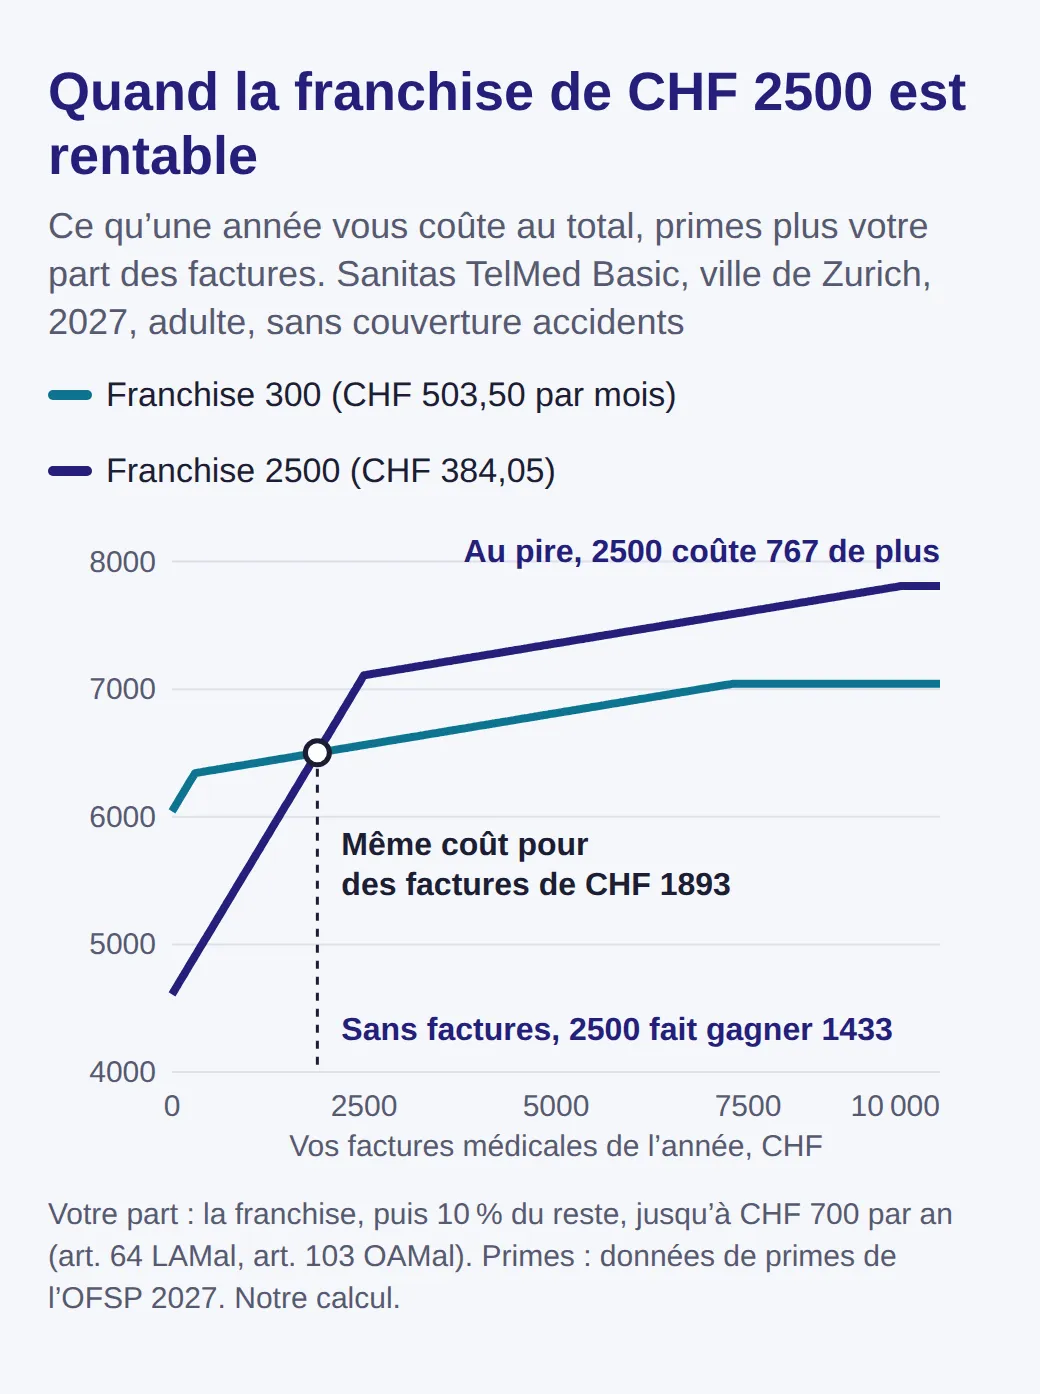
Le risque a un plafond. Au-delà d’environ CHF 9500 de factures, les deux franchises atteignent leur maximum, et celle de CHF 2500 vous coûte CHF 766,60 de plus sur l’année. Les franchises intermédiaires ne sont jamais les moins chères pour ce modèle, quel que soit le montant des factures. Cela découle de la loi : l’ordonnance limite le rabais à 70 % du risque supplémentaire que vous prenez, ce que la page de l’OFSP sur les économies traduit par un rabais annuel maximum de CHF 1540 pour la franchise de CHF 2500.
La règle est donc simple. Si vous attendez nettement moins de CHF 1900 de factures et pouvez mettre CHF 3200 de côté pour une mauvaise année, prenez CHF 2500. Si vous avez une maladie chronique, une thérapie régulière ou une opération prévue, prenez CHF 300. Le calendrier compte aussi : selon l’ordonnance, une franchise plus élevée ne peut commencer que le 1er janvier, et une franchise plus basse seulement à la fin d’une année, avec le même préavis qu’un changement de caisse.
Ce que rapporte un changement : un exemple chiffré
Additionnez modèle, franchise et couverture accidents, et l’écart devient important. Helsana est la plus grande caisse du canton. Son modèle standard avec franchise de CHF 300 et couverture accidents coûte CHF 676,00 par mois en ville pour 2027, soit CHF 8112 par an.
TelMed Basic de Sanitas avec CHF 2500 de franchise et sans couverture accidents coûte CHF 4608,60 par an. Cela fait CHF 3503,40 de primes en moins. Dans la pire année, avec les deux maximums de participation atteints, vous paieriez CHF 9112 avec le premier contrat et CHF 7808,60 avec le second : vous restez gagnant de CHF 1303,40.
Supprimer la couverture accidents n’est sûr que si votre employeur vous couvre. La page de l’OFSP sur les économies explique que si vous travaillez au moins huit heures par semaine, votre employeur doit vous assurer contre les accidents professionnels et non professionnels, et votre caisse suspend la couverture dès que vous lui envoyez la confirmation de votre employeur. La loi la rétablit automatiquement quand cette couverture prend fin. Si vous allez passer à temps partiel, notre article sur les contrats à 80 % explique où se situe ce seuil.
Changer de caisse d’ici au 30 novembre
Votre résiliation doit parvenir à votre caisse actuelle au plus tard le 30 novembre pour un changement au 1er janvier 2027. La règle figure dans la loi sur l’assurance-maladie : quand votre caisse annonce une nouvelle prime, vous pouvez la quitter avec un préavis d’un mois pour la fin du mois qui précède l’entrée en vigueur de cette prime. C’est la date de réception qui compte, pas le timbre postal.
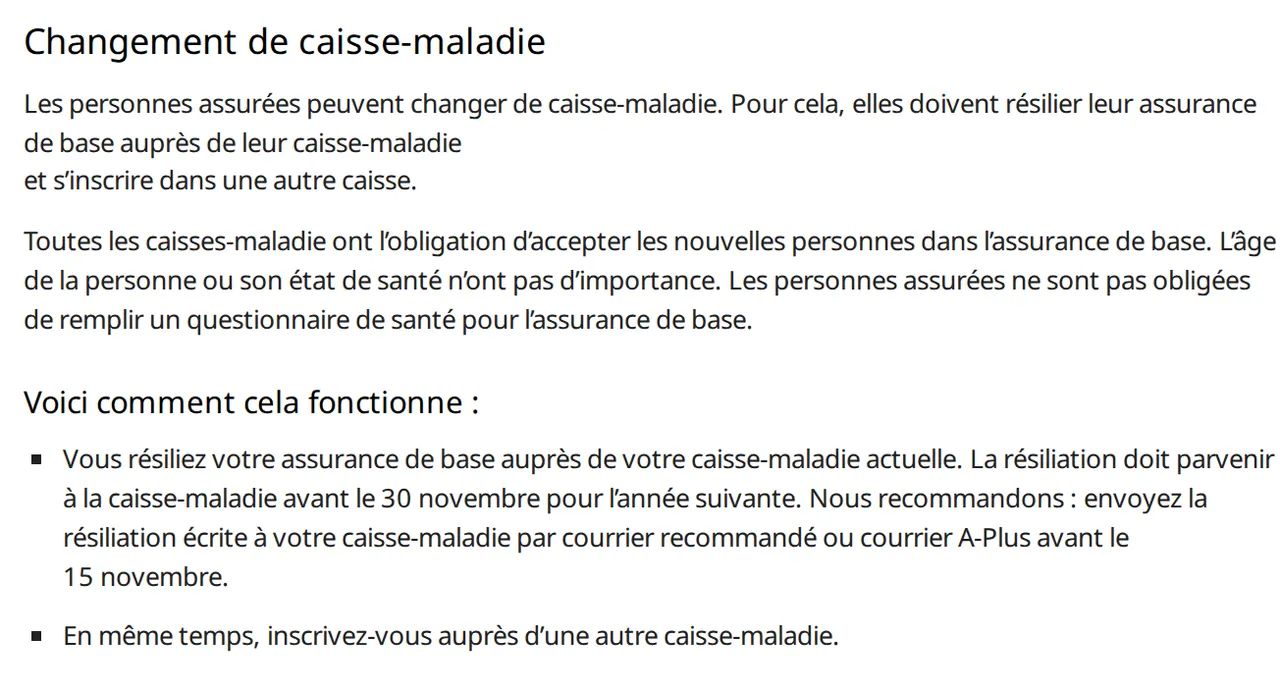
L’OFSP conseille d’envoyer la lettre avant le 15 novembre, en recommandé ou en courrier A Plus, et de vous inscrire en même temps auprès de la nouvelle caisse. Selon le même article, votre ancienne assurance ne prend fin que lorsque la nouvelle caisse lui a confirmé qu’elle vous assure sans interruption : vous ne restez donc jamais sans couverture. Une seule chose bloque un changement : des primes ou factures impayées auprès de votre caisse actuelle. Réglez-les d’abord.
Rester dans votre caisse mais passer à un modèle moins cher est plus simple. L’ordonnance permet de passer du modèle standard à un modèle avec choix limité du médecin à tout moment ; seul le passage inverse attend la fin de l’année. Si vous venez d’arriver, notre liste des 30 premiers jours rappelle les trois mois dont vous disposez pour vous assurer.
L’assurance complémentaire suit ses propres règles
L’assurance complémentaire est un contrat privé distinct, et rien de ce qui précède ne s’y applique. Son délai de résiliation est celui de votre contrat, et la caisse peut vous interroger sur votre santé avant de vous accepter.
Les deux peuvent être chez des caisses différentes. La loi précise que votre ancienne caisse ne peut pas vous obliger à résilier vos complémentaires quand vous changez d’assurance de base, ni les résilier au seul motif que vous l’avez quittée. Vous pouvez donc prendre l’assurance de base la moins chère et garder une assurance hospitalisation ou dentaire là où elle est. La page de l’OFSP sur les assurances complémentaires ajoute une mise en garde : une fois résiliée, une complémentaire ne peut pas toujours être reconclue, surtout passé un certain âge, que l’OFSP situe entre 55 et 65 ans ou en mauvaise santé. Ne résiliez jamais une complémentaire avant d’en avoir une nouvelle confirmée par écrit.
Que faire avant le 30 novembre
Commencez par votre adresse : ville, région 2 ou région 3. Décidez ensuite quel premier interlocuteur vous convient, une ligne médicale, une application, un médecin de famille désigné ou un cabinet de groupe, et calculez le prix de ce modèle avec le calculateur de primes de l’OFSP, disponible en français, en allemand et en italien. Si vous choisissez un modèle médecin de famille, demandez à la caisse de quel tarif relève votre médecin. Choisissez la franchise d’après vos factures de l’an dernier, pas d’après vos espoirs. Supprimez la couverture accidents si vous travaillez huit heures par semaine ou plus. Puis envoyez la résiliation en recommandé d’ici à la mi-novembre, et gardez le récépissé.
Questions fréquentes
- Une caisse-maladie moins chère rembourse-t-elle moins ?
- Non. L’assurance de base couvre les mêmes traitements dans toutes les caisses, et ces traitements coûtent le même prix où que vous soyez assuré. Ce qui change, c’est la prime, le service et les règles du modèle choisi, par exemple appeler d’abord une ligne de télémédecine.
- Une caisse-maladie peut-elle me refuser à cause de mon état de santé ?
- Pas pour l’assurance de base. Toute caisse doit vous accepter dans les cantons où elle est active, quels que soient votre âge et votre santé, et vous ne remplissez aucun questionnaire de santé. L’assurance complémentaire est différente : la caisse peut y poser des questions sur votre santé et vous refuser.
- J’habite à Winterthour et je travaille à Zurich : quelle prime vais-je payer ?
- La prime de votre lieu de domicile. La loi sur l’assurance-maladie fait du lieu de résidence le critère déterminant : avec une adresse à Winterthour, vous êtes en région 2, même si vous allez travailler à Zurich tous les jours.
- Puis-je baisser ma franchise en cours d’année si je tombe malade ?
- Seulement pour l’année civile suivante. Une franchise plus basse prend effet à la fin d’une année, avec le même préavis qu’un changement de caisse : les CHF 2500 choisis valent donc jusqu’au 31 décembre. C’est pourquoi cette franchise n’a de sens que si vous pouvez payer CHF 3200 de votre poche une mauvaise année.
Autres articles
Tous les articles
Stages d'ingénieur logiciel à Zurich pour l'été 2027
Qui engage des stagiaires en développement logiciel à Zurich pour l'été 2027, quand postuler, le salaire, la limite de 15 heures et le stage obligatoire.
Travail à 80 % à Zurich : la semaine de 4 jours en IT, 2026
Combien d'annonces IT à Zurich acceptent un 80 % ? Nous en avons lu 287 en octobre 2026. Demander 4 jours, et l'effet sur le salaire, la LPP et les vacances.
Stock-options et RSU en Suisse : l’imposition en 2026
Comment la Suisse impose stock-options, RSU et actions bloquées : quand vous payez, l’escompte de 6 %, l’AVS et les 31,5 % retenus à Zurich si vous partez.