Günstigste Krankenkasse Zürich 2027: Rangliste nach Modell
Die Günstigsten 2027
Für 2027 ist die günstigste Grundversicherung in der Stadt Zürich, für Erwachsene mit Franchise CHF 2'500 und ohne Unfalldeckung, das TelMed Basic der Sanitas für CHF 384.05 im Monat. Mit freier Arztwahl ist die Sumiswalder mit CHF 471.10 am günstigsten. In der Region 2, zu der Winterthur, Uster und die meisten Seegemeinden gehören, kostet das MediTel der Assura CHF 342.50.
Die Zahlen stammen aus der Prämiendatei, die das Bundesamt für Gesundheit (BAG) als Open Data veröffentlicht: jede Prämie, die jede Krankenkasse für 2027 eingereicht hat, in jedem Kanton, jeder Region, jedem Modell und jeder Franchise. Wir haben die 27 Kassen genommen, die im Kanton Zürich tätig sind, die Zeilen für Erwachsene (ab 26 Jahren) mit Franchise CHF 2'500 behalten und für jedes Modell das günstigste Angebot jeder Kasse in eine Rangliste gebracht. Die Unfalldeckung haben wir weggelassen, denn in der Krankenkasse brauchst du sie nicht, wenn du mindestens acht Stunden pro Woche bei einem Arbeitgeber arbeitest. Mehr dazu weiter unten.
In welcher Prämienregion in Zürich wohnst du?
Die Region 1 umfasst nur die Stadt Zürich. Zur Region 2 gehören 37 Gemeinden, vor allem rund um die Stadt und den See sowie Winterthur, zur Region 3 die übrigen 121.
Die Regionen legt die Verordnung des EDI über die Prämienregionen fest, deren Anhang jede Gemeinde aufführt. Zur Region 2 gehören unter anderem Winterthur, Uster, Dübendorf, Kloten, Opfikon, Wallisellen, Schlieren, Dietikon, Regensdorf, Adliswil, Thalwil, Horgen, Wädenswil, Küsnacht, Zollikon, Meilen und Stäfa. Dieselbe Verordnung begrenzt den Abstand bei der Standardprämie: Im Kanton Zürich darf die Region 2 höchstens 15 % günstiger sein als die Region 1 und die Region 3 höchstens 10 % günstiger als die Region 2.
Massgebend ist, wo du wohnst, nicht wo du arbeitest. Bei der günstigsten Standardprämie beträgt der Unterschied CHF 68 im Monat: 471.10 in der Stadt gegenüber 403.10 in der Region 2. Das sind CHF 816 im Jahr für dieselbe Deckung, eine Zahl, die du kennen solltest, wenn du noch zwischen einer Wohnung im Kreis 4 und einer in Dübendorf schwankst.
Zum Vergleich: Die Tabelle der kantonalen Durchschnittsprämien des BAG weist für Erwachsene im Kanton eine mittlere Prämie 2027 von CHF 477.00 im Monat aus, 5,7 % mehr als 2026. In diesen Durchschnitt fliessen alle Franchisen und Modelle ein, die die Leute tatsächlich haben, darum liegt er deshalb deutlich über den günstigsten Angeboten weiter unten.
Die günstigste Krankenkasse im Standardmodell
Im Standardmodell hast du freie Arztwahl, und es ist die teuerste Art, dich für dieselben Leistungen zu versichern. Das sind die fünf tiefsten Prämien 2027, in CHF pro Monat:
| Rang | Stadt Zürich (Region 1) | Region 2 |
|---|---|---|
| 1 | Sumiswalder, 471.10 | Krankenkasse Wädenswil, 403.10 |
| 2 | SLKK, 474.40 | SLKK, 406.00 |
| 3 | Sanitas, 479.95 | Sumiswalder, 418.50 |
| 4 | EGK, 488.40 | ÖKK, 420.10 |
| 5 | Krankenkasse Wädenswil, 489.70 | rhenusana, 422.00 |
Oben auf dieser Liste stehen kleine Kassen. Die Sumiswalder, eine kleine Kasse mit Sitz in Sumiswald, versicherte 2025 laut der Versichertenstatistik des BAG im Kanton Zürich durchschnittlich 1'448 Personen, die Helsana als grösste mehr als 300'000. In der Grundversicherung ändert die Grösse nichts an dem, was du bekommst. Jede Kasse muss dich aufnehmen, egal wie alt oder wie gesund du bist, ohne Gesundheitsfragebogen, und sie bezahlt dieselben Behandlungen.
Die Spanne ist gross. Die teuerste Standardprämie in der Stadt hat Galenos mit CHF 581.70, CHF 110.60 im Monat mehr als die Sumiswalder für genau dieselbe Deckung.
Ein Detail ändert die Reihenfolge. Behältst du die Unfalldeckung in deiner Police, rückt in der Stadt die SLKK mit CHF 504.70 auf Platz 1 und die Sumiswalder mit 506.50 auf Platz 2. Jede Kasse berechnet den Unfallanteil anders, vergleiche also die Variante, die du wirklich abschliesst. Mehr sparst du allerdings, wenn du auf die freie Arztwahl verzichtest.
Hausarztmodelle: Deine Praxis bestimmt den Preis
Im Hausarztmodell ist eine Praxis, die du im Voraus angibst, deine erste Anlaufstelle, und sie überweist dich bei Bedarf weiter. In der Stadt spart das gegenüber der günstigsten Standardprämie CHF 69 im Monat.
| Rang | Stadt Zürich (Region 1) | Region 2 |
|---|---|---|
| 1 | Sanitas Hausarztmodell 1, 402.00 | Sanitas Hausarztmodell 1, 358.55 |
| 2 | Helsana BeneFit PLUS R1, 402.50 | Helsana BeneFit PLUS R1, 359.30 |
| 3 | CSS Gesundheitspraxis, 411.50 | KPTwin.doc, 362.20 |
| 4 | KPTwin.doc, 413.40 | SLKK HomeCare, 363.00 |
| 5 | Assura Hausarzt, 414.70 | Assura Hausarzt, 364.20 |
Lies die beiden obersten Zeilen genau. Die Helsana teilt Praxen in die Rabattstufen R1 bis R4 ein, und auf ihrer Seite zum Modell steht, dass die Stufe der gewählten Praxis deine Prämie beeinflusst. R1 bringt den grössten Rabatt, und mit Praxen der Stufe R4 hat die Helsana keinen Vertrag. CHF 402.50 zahlst du also nur, wenn deine Hausarztpraxis eine R1-Praxis ist. Die Sanitas reicht vier Hausarzttarife ein, nummeriert von 1 bis 4, und nur Tarif 1 steht oben auf der Liste. Frag vor der Unterschrift nach, unter welchen Tarif deine Praxis fällt.
Ein Wort zur Methode. Für 2027 hat das BAG Hausarzt- und HMO-Modelle in einer Kategorie namens PRAXIS zusammengelegt. Wir haben sie wieder getrennt, und zwar nach den Kategorien, die das BAG selbst jedem Tarif für 2026 zugeteilt hatte. Deshalb steht hier die Gesundheitspraxis der CSS, die damals als Hausarztmodell eingereicht war.
HMO-Modelle: Atupri liegt in beiden Regionen vorn
Im HMO-Modell ist deine erste Anlaufstelle eine Gruppenpraxis oder ein Ärztenetz, das mit der Kasse zusammenarbeitet. Das HMO-Modell der Atupri ist in beiden Regionen am günstigsten.
| Rang | Stadt Zürich (Region 1) | Region 2 |
|---|---|---|
| 1 | Atupri HMO, 386.50 | Atupri HMO, 349.00 |
| 2 | Vivao Sympany casamed hmo, 398.60 | KPTwin.plus, 353.60 |
| 3 | KPTwin.plus, 403.40 | Concordia HMO, 355.70 |
| 4 | Concordia HMO, 405.70 | Visana Managed Care, 360.00 |
| 5 | SWICA Favorit Santé, 423.00 | ÖKK Casamed HMO, 368.50 |
Nur 13 Kassen bieten in Zürich ein HMO-Modell an, gegenüber 25 mit einem Hausarztmodell, und der tiefe Preis nützt dir nur, wenn eine der Praxen des Modells zu dir passt. Der einfachste Test ist die Distanz: Wähl das Modell, öffne die Praxisliste der Kasse und prüf, ob du eine davon an einem Werktag in der Mittagspause erreichst. Willst du gar nicht erst in eine Praxis, ist die nächste Gruppe noch günstiger.
Telmed- und App-Modelle: die tiefsten Prämien in Zürich
Bei Telmed-Modellen ist ein Anruf, ein Videocall oder eine App deine erste Anlaufstelle, und sie haben die tiefsten Prämien von allen. Das BAG nennt diese Kategorie TEL_DIG.
| Rang | Stadt Zürich (Region 1) | Region 2 |
|---|---|---|
| 1 | Sanitas TelMed Basic, 384.05 | Assura MediTel, 342.50 |
| 2 | Avenir SanaTel, 394.70 | KPTwin.smart, 345.00 |
| 3 | KPTwin.smart, 398.50 | SLKK SmartMed, 352.60 |
| 4 | Assura MediTel, 399.50 | Sanitas TelMed Basic, 353.10 |
| 5 | Atupri SmartCare, 411.80 | Concordia smartDoc, 366.80 |
KPTwin.smart verbindet eine Hausarztpraxis mit einer App, das BAG führt es aber in dieser Gruppe. Das TelMed Basic der Sanitas liegt in der Stadt CHF 87.05 im Monat unter der günstigsten Standardprämie, das sind CHF 1'044.60 im Jahr. Eine fünfte Gruppe, beim BAG FLEX genannt, lässt dich zwischen mehreren ersten Anlaufstellen wählen: QualiMed von Assura kommt mit CHF 384.20 bis auf 15 Rappen an die günstigste Prämie in der Stadt heran.
Jedes dieser Modelle hat Regeln, und wer sich nicht daran hält, zahlt drauf. Die Helsana schreibt zum Beispiel, sie könne dich ins Standardmodell umteilen, wenn du ohne Überweisung zu einer Fachärztin oder einem Facharzt gehst, und damit fällt auch der Rabatt weg. Rufst du ohnehin zuerst eine Hotline an, bevor du zum Arzt gehst, kostet dich die Telmed-Regel wenig. Hast du schon eine Hausarztpraxis, der du vertraust, ist ein Hausarztmodell mit dieser Praxis die sicherere Wahl.
Die Günstigsten 2026 sind 2027 nicht mehr die Günstigsten
Die Rangliste verschiebt sich jeden Herbst, und was in einem Jahr richtig war, kann im nächsten teuer werden. Wir haben die Prämien 2026 auf dieselbe Art eingeordnet und die sechs günstigsten Standardmodelle der Stadt ins Jahr 2027 verfolgt.
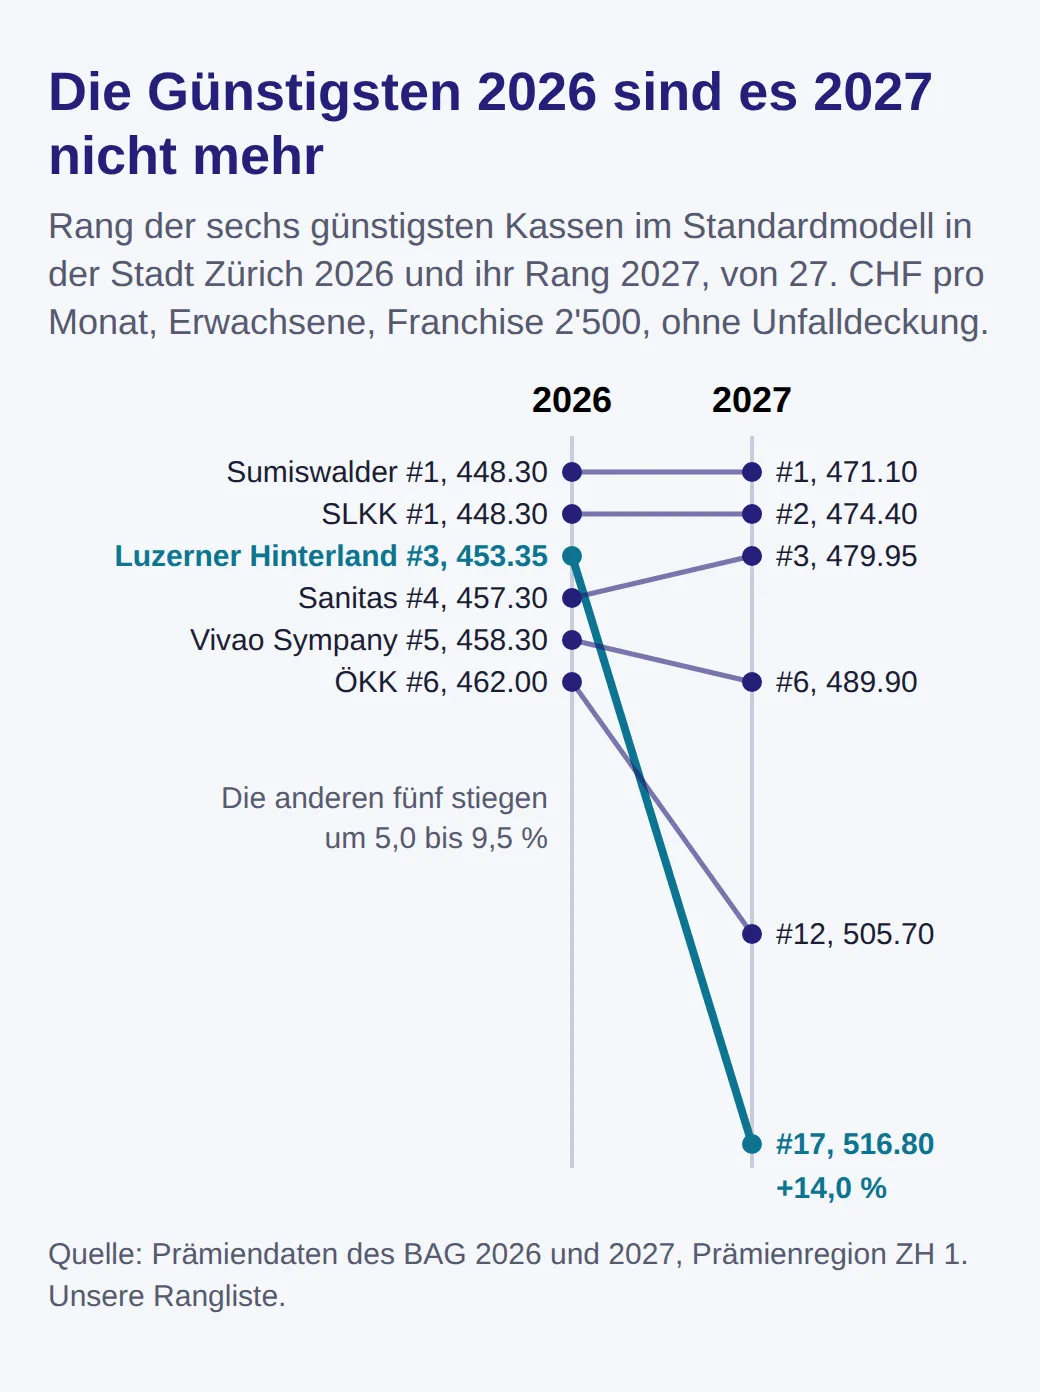
Die Krankenkasse Luzerner Hinterland war 2026 mit CHF 453.35 das drittgünstigste Standardmodell in der Stadt. Für 2027 kostet sie CHF 516.80, 14,0 % mehr, und liegt auf Rang 17 von 27. Bei den anderen fünf stieg die Prämie um 5,0 bis 9,5 %. Die Kassen müssen dir die neue Prämie bis 31. Oktober mitteilen, nimm diesen Brief zum Anlass, neu zu vergleichen.
Genauso wichtig wie die Wahl der Kasse ist die Franchise.
Lohnt sich die Franchise von CHF 2'500 in Zürich?
Wenn du gesund bist und selten zum Arzt gehst, ja: Beim TelMed Basic der Sanitas in der Stadt ist die Franchise von CHF 2'500 günstiger als die von CHF 300, bis deine Rechnungen im Jahr etwa CHF 1'893 übersteigen.
Die Regeln dahinter sind kurz. Nach dem Krankenversicherungsgesetz zahlst du zuerst die Franchise und danach 10 % der Kosten darüber, den Selbstbehalt. Die Verordnung begrenzt diesen Selbstbehalt bei Erwachsenen auf CHF 700 im Jahr. Selbst zahlst du im Jahr also höchstens CHF 1'000 mit der Franchise von CHF 300 und CHF 3'200 mit der von CHF 2'500.
Nun die Preise. Das TelMed Basic der Sanitas kostet CHF 503.50 im Monat mit der Franchise von CHF 300 und CHF 384.05 mit der von CHF 2'500, ein Unterschied von CHF 1'433.40 im Jahr. Bis CHF 300 an Rechnungen zahlst du bei beiden gleich viel an die Behandlung. Darüber zahlst du mit der hohen Franchise für jeden Franken Rechnung 90 Rappen mehr, bis die Ersparnis bei der Prämie bei etwa CHF 1'893 aufgebraucht ist.
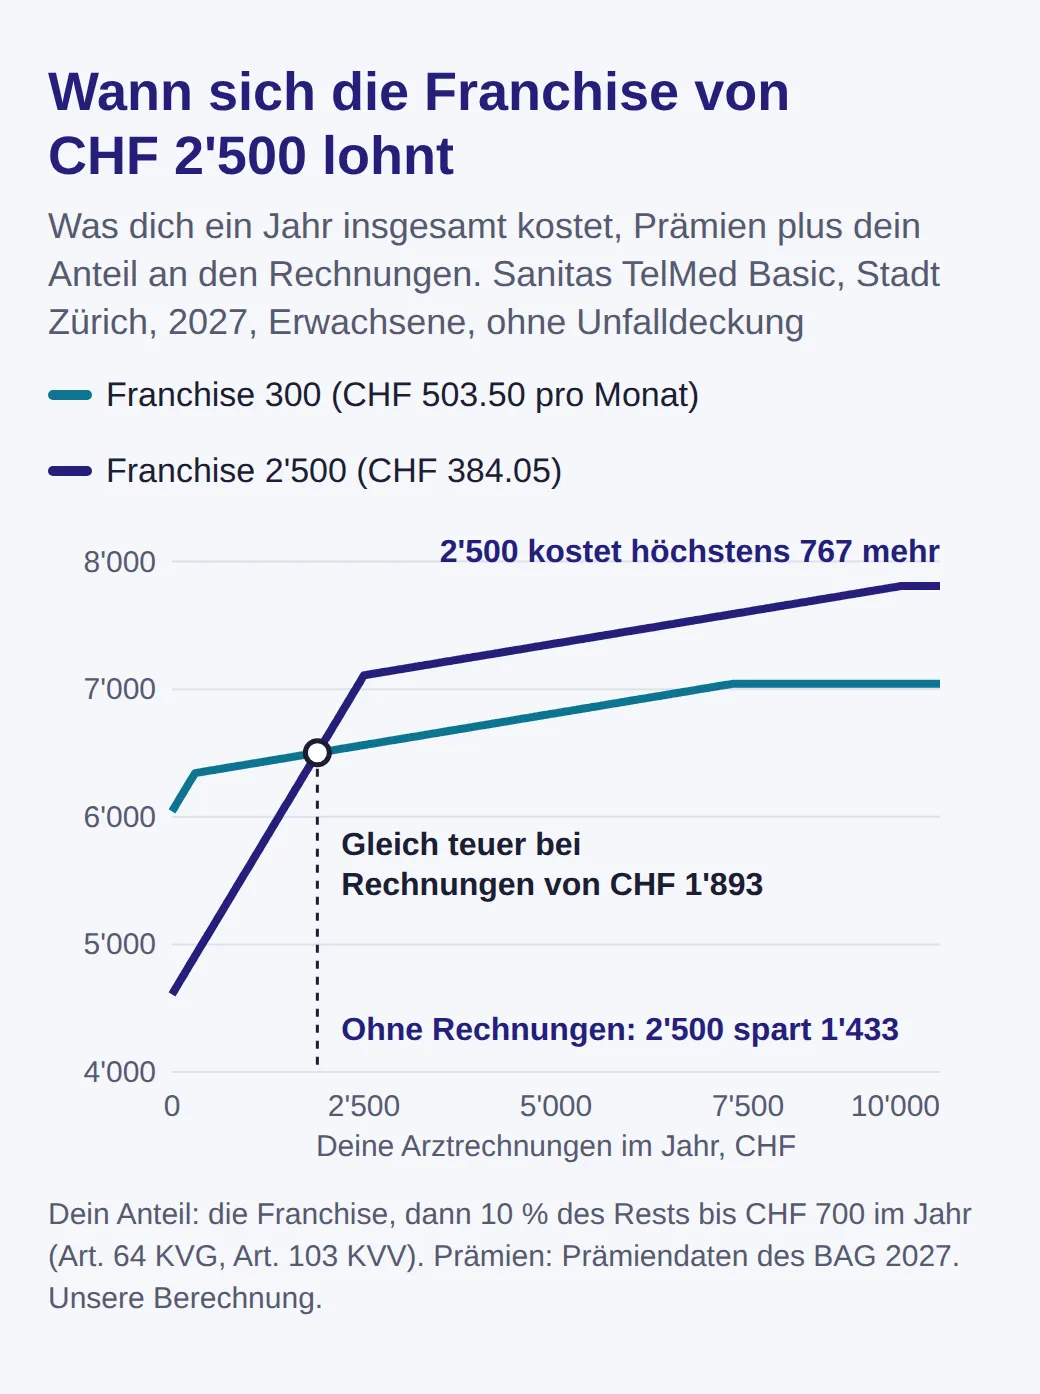
Das Risiko hat eine Obergrenze. Ab etwa CHF 9'500 an Rechnungen erreichen beide Franchisen ihr Maximum, und mit CHF 2'500 stehst du im Jahr um CHF 766.60 schlechter da. Die Franchisen dazwischen waren bei diesem Modell bei keiner Höhe der Rechnungen die günstigste. Das ist gesetzlich so angelegt: Die Verordnung begrenzt den Rabatt auf 70 % des zusätzlichen Risikos, das du übernimmst, und laut der Seite zum Prämiensparen des BAG sind das bei der Franchise von CHF 2'500 höchstens CHF 1'540 Rabatt im Jahr.
Die Regel ist also einfach. Erwartest du Rechnungen deutlich unter CHF 1'900 und kannst du für ein schlechtes Jahr CHF 3'200 zur Seite legen, nimm CHF 2'500. Hast du eine chronische Krankheit, eine regelmässige Therapie oder eine geplante Operation, nimm CHF 300. Auch der Zeitpunkt zählt: Nach der Verordnung gilt eine höhere Franchise erst ab 1. Januar und eine tiefere erst auf Ende eines Jahres, mit derselben Frist wie ein Kassenwechsel.
Was ein Wechsel bringt: ein Rechenbeispiel
Kombinierst du Modell, Franchise und Unfalldeckung, wird der Unterschied gross. Die Helsana ist die grösste Kasse im Kanton. Ihr Standardmodell mit Franchise CHF 300 und Unfalldeckung kostet 2027 in der Stadt CHF 676.00 im Monat, also CHF 8'112 im Jahr.
Das TelMed Basic der Sanitas mit CHF 2'500 und ohne Unfalldeckung kostet CHF 4'608.60 im Jahr. Das sind CHF 3'503.40 weniger Prämie. Im schlechtesten Jahr, wenn du bei beiden den Höchstbetrag selbst zahlst, kostet dich das erste Modell CHF 9'112 und das zweite CHF 7'808.60, immer noch CHF 1'303.40 weniger.
Die Unfalldeckung streichst du aber nur, wenn dich dein Arbeitgeber versichert. Laut der Seite zum Prämiensparen des BAG muss dich dein Arbeitgeber gegen Berufs- und Nichtberufsunfälle versichern, wenn du mindestens acht Stunden pro Woche arbeitest, und deine Kasse sistiert die Unfalldeckung, sobald du ihr die Bestätigung des Arbeitgebers schickst. Endet diese Versicherung, ist der Unfall laut Gesetz automatisch wieder bei der Krankenkasse gedeckt. Wenn du bald dein Pensum reduzierst, steht in unserem Beitrag zu 80-Prozent-Verträgen, wo diese Grenze liegt.
So wechselst du die Krankenkasse bis 30. November
Deine Kündigung muss bis 30. November bei deiner bisherigen Kasse eintreffen, damit du auf den 1. Januar 2027 wechseln kannst. Die Regel steht im Krankenversicherungsgesetz: Teilt dir deine Kasse eine neue Prämie mit, kannst du mit einer Frist von einem Monat auf das Ende des Monats kündigen, der vor der Gültigkeit der neuen Prämie liegt. Massgebend ist der Eingang bei der Kasse, nicht der Poststempel.
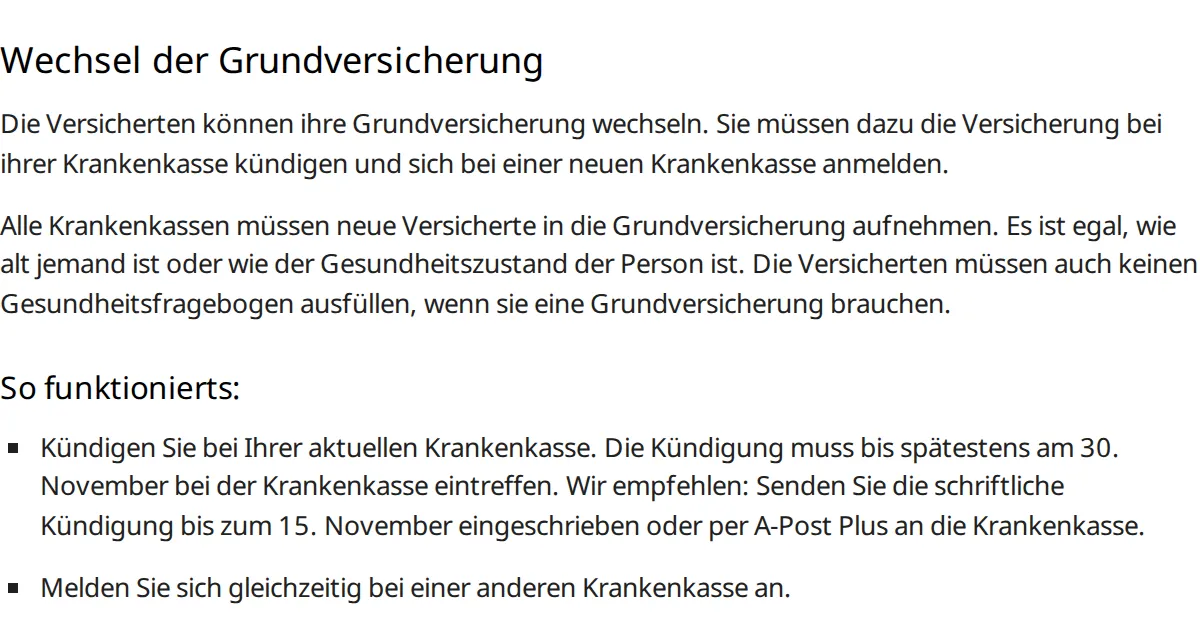
Das BAG empfiehlt, den Brief bis 15. November eingeschrieben oder per A-Post Plus zu schicken und dich gleichzeitig bei der neuen Kasse anzumelden. Nach demselben Artikel endet deine alte Versicherung erst, wenn die neue Kasse der alten mitgeteilt hat, dass du lückenlos versichert bist, du stehst also nie ohne Deckung da. Eines verhindert den Wechsel: ausstehende Prämien oder Kostenbeteiligungen bei deiner bisherigen Kasse. Bezahl die zuerst.
Bei deiner Kasse zu bleiben und in ein günstigeres Modell zu wechseln, ist einfacher. Laut Verordnung kannst du jederzeit vom Standardmodell in ein Modell mit eingeschränkter Arztwahl wechseln, nur umgekehrt geht es erst auf Ende Jahr. Bist du neu in der Schweiz, erklärt unsere Checkliste für die ersten 30 Tage, dass du drei Monate Zeit hast, um dich überhaupt zu versichern.
Für die Zusatzversicherung gelten eigene Regeln
Die Zusatzversicherung ist ein separater privater Vertrag, und nichts von alledem gilt für sie. Die Kündigungsfrist steht in deiner Police, und die Kasse darf dich vor der Aufnahme nach deiner Gesundheit fragen.
Die beiden können bei verschiedenen Kassen liegen. Laut Gesetz darf dich deine alte Kasse nicht zwingen, die Zusatzversicherung zu kündigen, wenn du die Grundversicherung wechselst, und sie darf sie auch nicht kündigen, nur weil du gegangen bist. Du kannst also die günstigste Grundversicherung nehmen und eine Spital- oder Zahnversicherung dort lassen, wo sie ist. Die Seite des BAG zu den Zusatzversicherungen warnt allerdings: Eine gekündigte Zusatzversicherung kannst du nicht immer wieder abschliessen, vor allem ab einem gewissen Alter, laut BAG 55 bis 65, oder bei schlechter Gesundheit. Kündige deshalb nie eine, bevor die neue schriftlich bestätigt ist.
Was du vor dem 30. November tun solltest
Fang bei deiner Adresse an: Stadt, Region 2 oder Region 3. Entscheide dann, mit welcher ersten Anlaufstelle du leben kannst, einer Hotline, einer App, einer bestimmten Hausarztpraxis oder einer Gruppenpraxis, und rechne dieses Modell im Prämienrechner des BAG durch. Wählst du ein Hausarztmodell, frag die Kasse, unter welchen Tarif deine Praxis fällt. Wähl die Franchise nach den Rechnungen des letzten Jahres, nicht nach dem Prinzip Hoffnung. Lass die Unfalldeckung sistieren, wenn du acht Stunden pro Woche oder mehr arbeitest. Schick dann die Kündigung bis Mitte November eingeschrieben ab und bewahr die Quittung auf.
Häufige Fragen
- Übernimmt eine günstigere Krankenkasse weniger Leistungen?
- Nein. Die Grundversicherung deckt bei jeder Kasse dieselben Behandlungen, und die Behandlungen kosten gleich viel, egal wo du versichert bist. Unterschiede gibt es bei der Prämie, beim Service und bei den Regeln des Modells, das du wählst, etwa dass du zuerst eine Telemedizin-Hotline anrufen musst.
- Darf mich eine Krankenkasse in Zürich wegen meiner Gesundheit ablehnen?
- In der Grundversicherung nicht. Jede Kasse muss dich in den Kantonen aufnehmen, in denen sie tätig ist, unabhängig von Alter und Gesundheit, und du füllst keinen Gesundheitsfragebogen aus. Bei der Zusatzversicherung ist das anders: Dort darf die Kasse nach deiner Gesundheit fragen und dich ablehnen.
- Wohnort Winterthur, Arbeitsort Zürich: Welche Prämie zahle ich?
- Die Prämie deines Wohnorts. Nach dem Krankenversicherungsgesetz ist der Wohnort massgebend, mit einer Adresse in Winterthur bist du also in der Region 2, auch wenn du jeden Tag nach Zürich pendelst.
- Kann ich die Franchise während des Jahres senken, wenn ich krank werde?
- Nur auf das nächste Kalenderjahr. Eine tiefere Franchise ist nur auf Ende Jahr möglich, mit derselben Frist wie ein Kassenwechsel, die gewählten CHF 2'500 gelten also bis 31. Dezember. Darum lohnt sich die hohe Franchise nur, wenn du in einem schlechten Jahr CHF 3'200 selbst bezahlen könntest.
Weitere Beiträge
Alle Beiträge
Praktikum als Software Engineer in Zürich: Sommer 2027
Wer 2027 in Zürich Software-Praktika anbietet, wann du dich bewirbst, was sie zahlen und was bei Bewilligung, 15-Stunden-Grenze und Pflichtpraktikum gilt.
80-Prozent-Jobs in Zürich: Die Viertagewoche in der IT 2026
Wie viele Zürcher IT-Inserate erlauben 80 %? Wir haben 287 im Oktober 2026 gelesen. So fragst du nach vier Tagen und was es für Lohn, Rente und Ferien heisst.
Mitarbeiteroptionen und RSUs in der Schweiz: Steuern 2026
Wie die Schweiz Mitarbeiteroptionen, RSUs und gesperrte Aktien besteuert: Zeitpunkt, 6 % Sperrfristabzug, AHV und 31,5 % Quellensteuer beim Wegzug aus Zürich.