Stock option e RSU in Svizzera: come sono tassate nel 2026
Quando arriva l’imposta
In Svizzera le azioni di collaboratore sono tassate come salario quando Lei le acquisisce, le opzioni quando le esercita o le vende e le RSU quando diventano azioni. Le azioni che deve tenere bloccate valgono, per il fisco, circa il 6 % in meno per ogni anno di blocco. Una volta che le azioni sono Sue, un guadagno successivo di norma è esente da imposta.
È la versione breve di una legge federale in vigore dal 1° gennaio 2013 e della Circolare n. 37 dell’Amministrazione federale delle contribuzioni (AFC), che spiega alle autorità fiscali come applicarla. I Cantoni seguono le stesse regole, quindi a Zurigo le imposte cantonali e comunali scattano nello stesso momento dell’imposta federale diretta. Quello che quasi tutte le guide tralasciano sono i soldi: quanta parte delle Sue partecipazioni conta davvero come reddito, cosa trattiene in più l’AVS e cosa si tiene il Cantone se Lei se ne va prima del vesting dell’ultima tranche. Questo articolo esamina uno strumento alla volta, poi mette in cifre due anni di un ingegnere a Zurigo.
Quando vengono tassate le stock option in Svizzera?
Tutto dipende da una sola domanda: in quale momento la partecipazione diventa Sua senza condizioni? È allora che il vantaggio conta come salario, e da quel momento il diritto fiscale tratta ciò che Lei possiede come sostanza privata.
La legge, all’articolo 17b della legge federale sull’imposta federale diretta (LIFD), fissa due momenti. Le azioni, e le opzioni liberamente negoziabili e quotate in borsa, sono tassate al momento dell’acquisto. Le opzioni bloccate o non quotate sono tassate al momento dell’esercizio. I piani in contanti che si limitano a seguire il corso dell’azione, come le phantom stock, sono tassati al momento del versamento (articolo 17c). La circolare aggiunge l’unico strumento che la legge non nomina: le RSU (restricted stock units, la promessa di ricevere azioni più avanti) contano come «aspettative» e sono tassate quando diventano azioni.
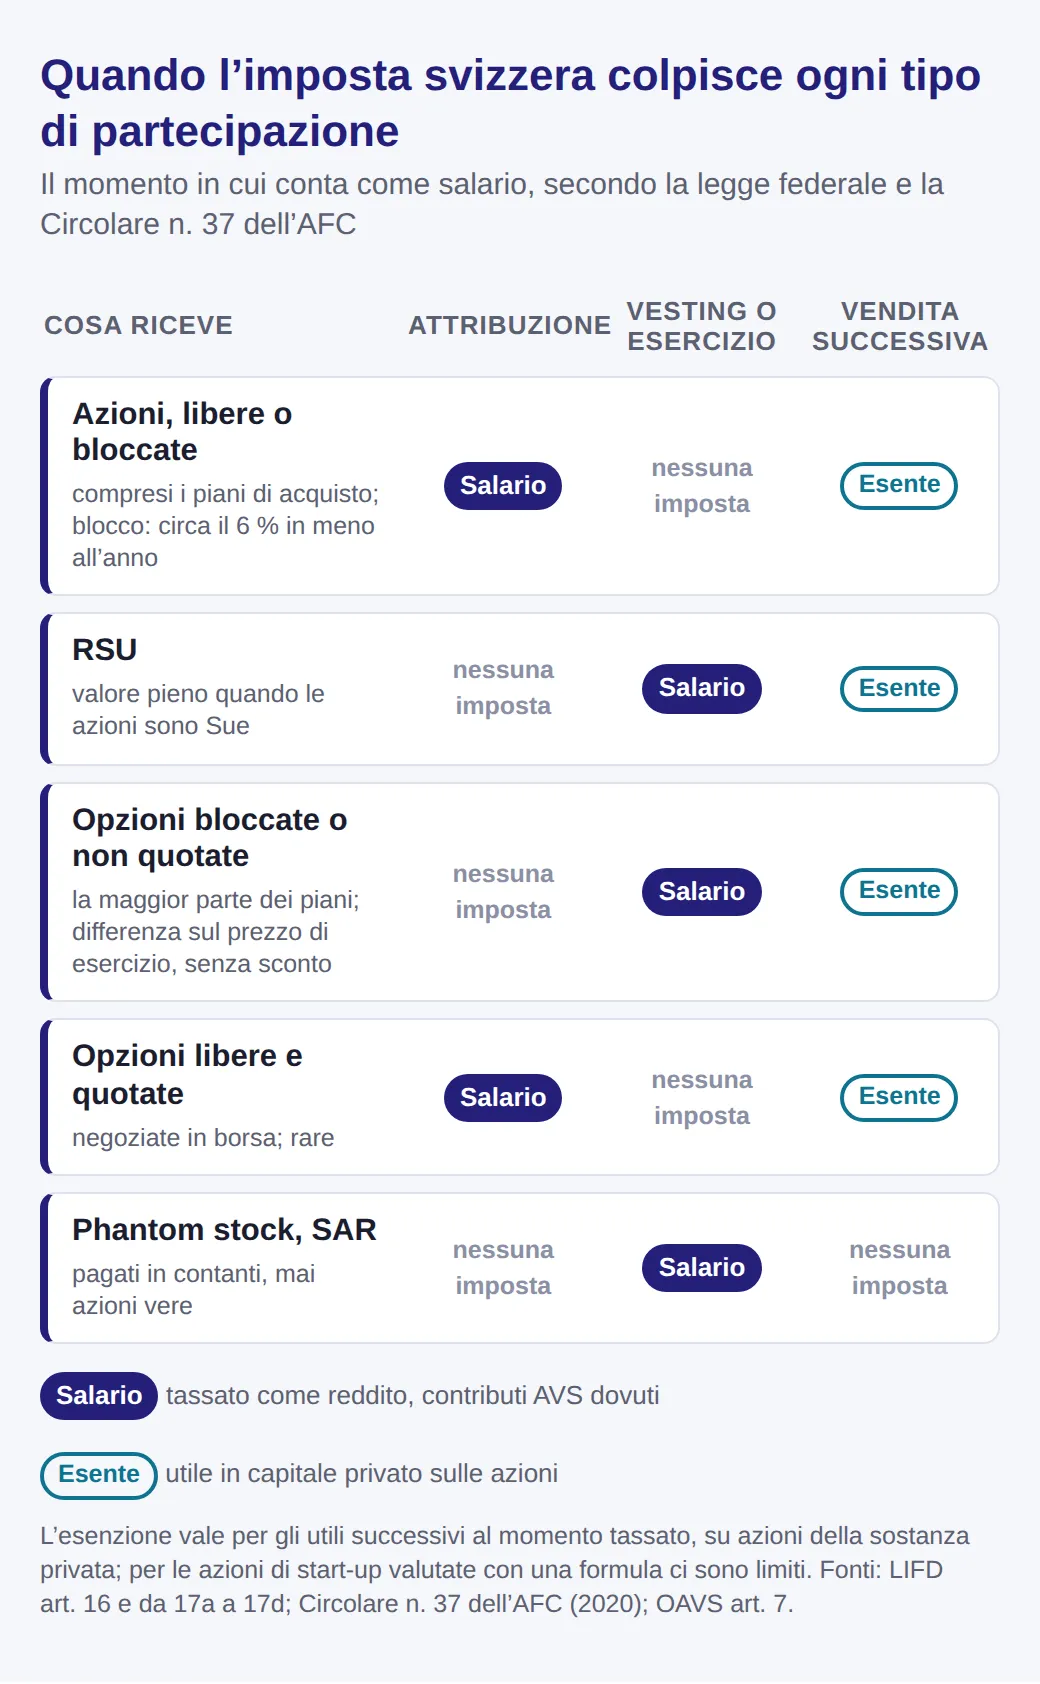
Noti cosa manca nello schema: non c’è un’imposta sugli utili in capitale per le azioni che Lei detiene a titolo privato. L’articolo 16 esenta gli utili in capitale conseguiti sulla sostanza privata: prima un vantaggio viene tassato, maggiore è la parte di un aumento successivo che sfugge all’imposta sul reddito. Per questo il momento conta più dell’aliquota, a cominciare dalle semplici azioni.
Azioni e piani di acquisto: tassate all’acquisto, meno se bloccate
Le azioni che riceve gratis o acquista a prezzo ridotto sono tassate nell’anno in cui le acquisisce, sulla differenza tra il loro valore venale e il prezzo che ha pagato. Per le azioni quotate, il valore venale è il corso di chiusura del giorno dell’acquisto, con regole precise quando un piano Le lascia un termine per accettare l’offerta.
Se il piano blocca le azioni, la legge ammette che valgono meno. L’articolo 17b riduce il valore venale del 6 % per ogni anno di blocco (la legge parla di «termine di attesa»), per dieci anni al massimo. La circolare ne ricava una formula, 100 diviso 1,06 elevato al numero di anni rimanenti, per cui lo sconto cresce un po’ meno del 6 % all’anno:
| Periodo di blocco | Valore tassato |
|---|---|
| 1 anno | 94,340 % |
| 2 anni | 89,000 % |
| 3 anni | 83,962 % |
| 5 anni | 74,726 % |
| 10 anni o più | 55,839 % |
Le frazioni di anno contano pro rata. Due punti traggono spesso in inganno. Una finestra chiusa, quando chi dispone di informazioni privilegiate non può vendere a ridosso della pubblicazione dei risultati, per la circolare non è un periodo di blocco. Non lo è nemmeno il periodo di vesting delle RSU: lo sconto vale per azioni che sono già Sue ma che Lei non può vendere.
Se il blocco finisce prima, per esempio perché il piano libera le azioni quando Lei va in pensione, lo sconto ottenuto è tassato in quel momento come reddito. L’esempio della circolare: un’azione del valore di CHF 1 500 con ancora 6,46 anni di blocco era stata valutata al 68,632 %, cioè CHF 1 029,50; la liberazione anticipata ha quindi prodotto CHF 470,50 di reddito imponibile. Se lasciando l’azienda deve restituire azioni a un prezzo inferiore al loro valore, può dedurre la perdita dal reddito di quell’anno. Le RSU funzionano in un altro modo.
RSU: niente all’attribuzione, valore pieno al vesting
L’attribuzione di RSU non è tassata, qualunque siano le condizioni che l’accompagnano. La scheda dell’Ufficio cantonale delle imposte di Zurigo sulle partecipazioni di collaboratore (in tedesco) è esplicita: conta solo il momento in cui Lei acquisisce le azioni.
Quando le unità maturano e Le vengono consegnate le azioni, il loro intero valore venale di quel giorno è salario. Non c’è sconto per il blocco, a meno che le azioni ricevute siano a loro volta bloccate, e Lei non riceve denaro: se a marzo maturano 50 azioni del valore di CHF 20 000, deve l’imposta sul reddito e i contributi su CHF 20 000 anche se tiene tutte le azioni. Un corso in dollari viene convertito in franchi al cambio di quel giorno.
Dal giorno della consegna, Lei detiene normali azioni. Se le vende un anno dopo a un prezzo più alto, la differenza è un utile in capitale privato, esente. Se le vende a meno, la perdita non conta. Le opzioni richiedono un passo in più.
Opzioni: tassate all’esercizio, sulla differenza
La maggior parte delle opzioni di collaboratore è bloccata per un certo tempo o non è negoziata in borsa, e queste sono tassate quando Lei le esercita o le vende. L’importo imponibile è il valore dell’azione al momento dell’esercizio meno il prezzo di esercizio che paga, una differenza che spesso si chiama spread. Tutto lo spread è reddito: contrariamente alle azioni, le opzioni non hanno diritto ad alcuno sconto del 6 % per gli anni di attesa.
L’eccezione, rara, è un’opzione liberamente negoziabile e quotata in borsa. Questa è tassata quando la riceve, sul suo valore venale meno l’eventuale prezzo pagato, e difficilmente la troverà in un’offerta di lavoro.
Opzioni di start-up e valore di formula
Una start-up non ha un corso di borsa, quindi l’autorità fiscale usa un valore calcolato con una formula, secondo un metodo adatto all’azienda che poi deve restare lo stesso per tutta la durata del piano. La scheda zurighese fissa la soglia minima al valore sostanziale dell’azienda per azione, e mai sotto il valore nominale delle azioni. Una valutazione fatta una volta all’anno vale solo per le azioni emesse nei sei mesi successivi alla data di valutazione, e un prezzo reale risultante da una vendita di azioni nei sei mesi prima o dopo l’emissione di norma sostituisce la formula.
La circolare spiega perché le aziende insistono per un valore di formula: nel suo esempio, dieci azioni gratuite del valore di CHF 10 000 ciascuna dopo un round di finanziamento darebbero a un collaboratore con uno stipendio modesto CHF 100 000 di reddito imponibile, senza i soldi per pagare l’imposta. La formula è accettata solo se il datore di lavoro ha un diritto illimitato di riacquistare le azioni secondo la stessa formula.
Il problema arriva all’uscita. Per le azioni di una società non quotata valutate con una formula, solo l’aumento di quella stessa formula è un utile esente. Un balzo dovuto a una quotazione in borsa (IPO) o a una vendita a un acquirente esterno è tassato come reddito, a meno che avvenga dopo cinque anni di detenzione. E a Zurigo, se è stato usato un valore di formula benché esistesse un prezzo reale, se le azioni vengono vendute senza che il datore di lavoro le riacquisti, l’utile oltre il valore di formula è reddito, per quanto a lungo Lei le abbia tenute. Chiarisca questi due punti prima di esercitare. Poi restano i contributi.
Cosa trattiene l’AVS sulle Sue partecipazioni
Le partecipazioni sono salario anche per le assicurazioni sociali. L’ordinanza sull’AVS (OAVS) conta i vantaggi derivanti dalle partecipazioni di collaboratore nel salario determinante e stabilisce che momento e valore seguono le regole dell’imposta federale diretta: i contributi sono quindi dovuti nello stesso momento, sullo stesso importo.
L’opuscolo informativo AVS/AI sui contributi fissa i contributi AVS, AI e IPG al 10,6 % per il 2026, metà a carico Suo e metà del datore di lavoro: dalla Sua parte se ne va quindi il 5,3 %. Questi contributi non hanno un tetto. L’assicurazione contro la disoccupazione è diversa: il suo 2,2 %, anch’esso diviso a metà, si applica solo fino a CHF 148 200 di salario all’anno per impiego, e oltre non è dovuto nulla.
Se il Suo salario di base supera questo tetto, le partecipazioni aggiungono solo il 5,3 %. Con un salario di CHF 160 000, un vesting di RSU da CHF 20 000 Le costa il 5,3 %, cioè CHF 1 060, e nessun contributo all’assicurazione contro la disoccupazione. Con un salario più basso, la quota dell’1,1 % a carico del dipendente si applica alla parte delle partecipazioni che rientra ancora sotto il tetto. Le cose si complicano se cambia Paese durante un periodo di vesting.
Trasferirsi a Zurigo con partecipazioni non ancora maturate
Se porta con sé opzioni o RSU che ha cominciato a maturare all’estero, la Svizzera tassa solo la parte maturata qui. La Circolare n. 37 ripartisce il vantaggio in base ai giorni: il totale, moltiplicato per i giorni lavorati in Svizzera durante il periodo di vesting, diviso per tutti i giorni di quel periodo. Fine settimana, festivi e giorni di malattia non vengono dedotti.
L’allegato II della circolare riporta un caso concreto. Un dipendente a cui erano state attribuite opzioni il 15 gennaio 2013, con vesting al 1° gennaio 2016, ha lavorato negli Emirati Arabi Uniti, poi in Brasile e dal 21 ottobre 2014 in Svizzera, e nel luglio 2016 ha realizzato CHF 90 000. La Svizzera ha tassato 437 giorni su 1081, cioè CHF 36 383, all’aliquota applicabile all’intero importo di CHF 90 000. Il Suo certificato di salario riporta comunque l’importo intero; la parte estera la deduce nella dichiarazione d’imposta come reddito non imponibile in Svizzera.
Le azioni, e le opzioni libere quotate, ricevute prima del trasferimento possono essere vendute qui senza imposta svizzera sul reddito, perché il diritto svizzero le tassa nel momento in cui Lei le ha ricevute. Se il Suo salario è tassato alla fonte, come di solito avviene per gli stranieri residenti senza permesso C, le partecipazioni si aggiungono al salario e sono tassate alla fonte insieme a esso, sempre solo sulla parte svizzera. Tutto il resto da sbrigare all’arrivo è nella nostra guida ai primi 30 giorni a Zurigo. La partenza funziona allo stesso modo, ma al contrario, con una particolarità zurighese.
Lasciare la Svizzera prima del vesting
Se si trasferisce all’estero e lascia il Suo datore di lavoro svizzero prima del vesting di opzioni o RSU, anche con un trasferimento a una società del gruppo in un altro Paese, la Svizzera tassa comunque la parte maturata qui, e riscuote l’imposta tramite il Suo ex datore di lavoro. L’articolo 97a fissa la parte federale all’11,5 % della quota svizzera. Il Cantone aggiunge la propria, e per un datore di lavoro con sede nel Cantone di Zurigo il totale è fisso:
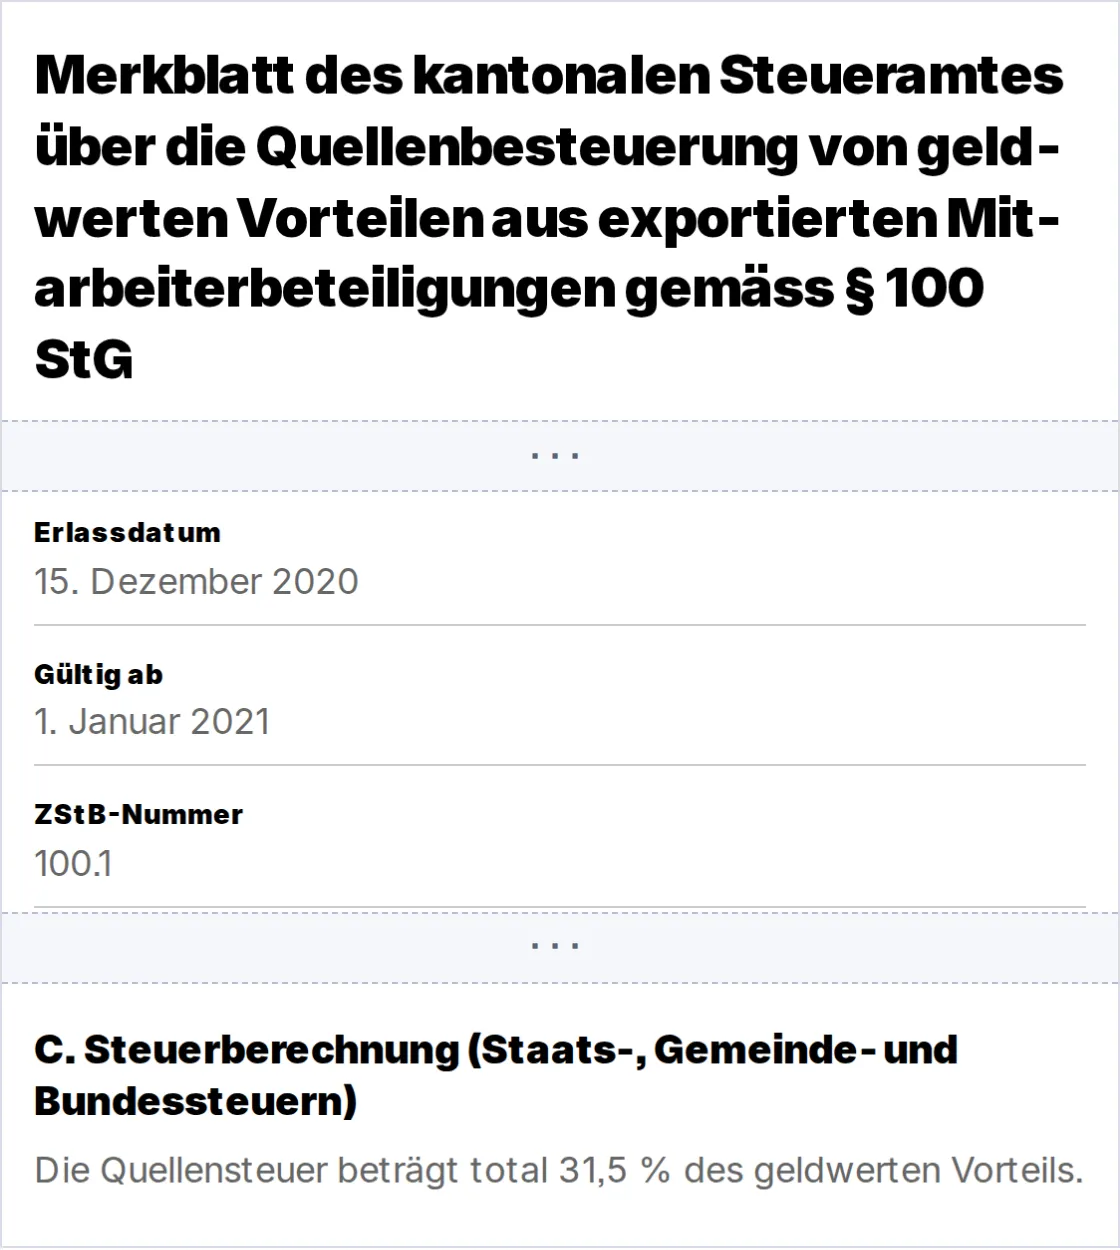
La scheda (in tedesco) riguarda le opzioni bloccate o non quotate, le RSU e i piani in contanti che Le sono stati attribuiti, o che ha maturato in parte, mentre viveva in Svizzera. Il datore di lavoro deve versare l’imposta entro 30 giorni dall’inizio del mese successivo e deve consegnarLe un’attestazione di quanto ha trattenuto. L’obbligo vale anche quando le azioni provengono da una società madre estera, precisa la circolare. Se non è d’accordo con l’importo, può chiedere all’Ufficio cantonale delle imposte una decisione formale entro la fine di marzo dell’anno successivo.
Ci sono eccezioni. Se continua a lavorare per lo stesso datore di lavoro svizzero, per esempio come frontaliere, si applica la normale imposta alla fonte, e una convenzione contro le doppie imposizioni può limitare la quota della Svizzera. Se il Suo nuovo Paese tassi di nuovo lo stesso reddito, e se computi l’imposta svizzera, dipende dalle sue regole. Le azioni che possiede già, anche bloccate, partono con Lei senza alcuna imposta svizzera, perché sono state tassate quando le ha ricevute. L’esempio che segue mette insieme tutto questo.
Un esempio concreto: due anni di partecipazioni a Zurigo
Prendiamo un ingegnere della sede zurighese di una società quotata, con un salario di CHF 160 000 all’anno. Il 1° marzo 2026 riceve 100 RSU, metà con vesting dopo un anno e metà dopo due. Aderisce anche al piano di acquisto di azioni dell’azienda e il 1° gennaio 2028 si trasferisce nella sede del gruppo in un altro Paese, assunto lì da un’altra società del gruppo, conservando le sue RSU. Il corso dell’azione è inventato; le regole no.
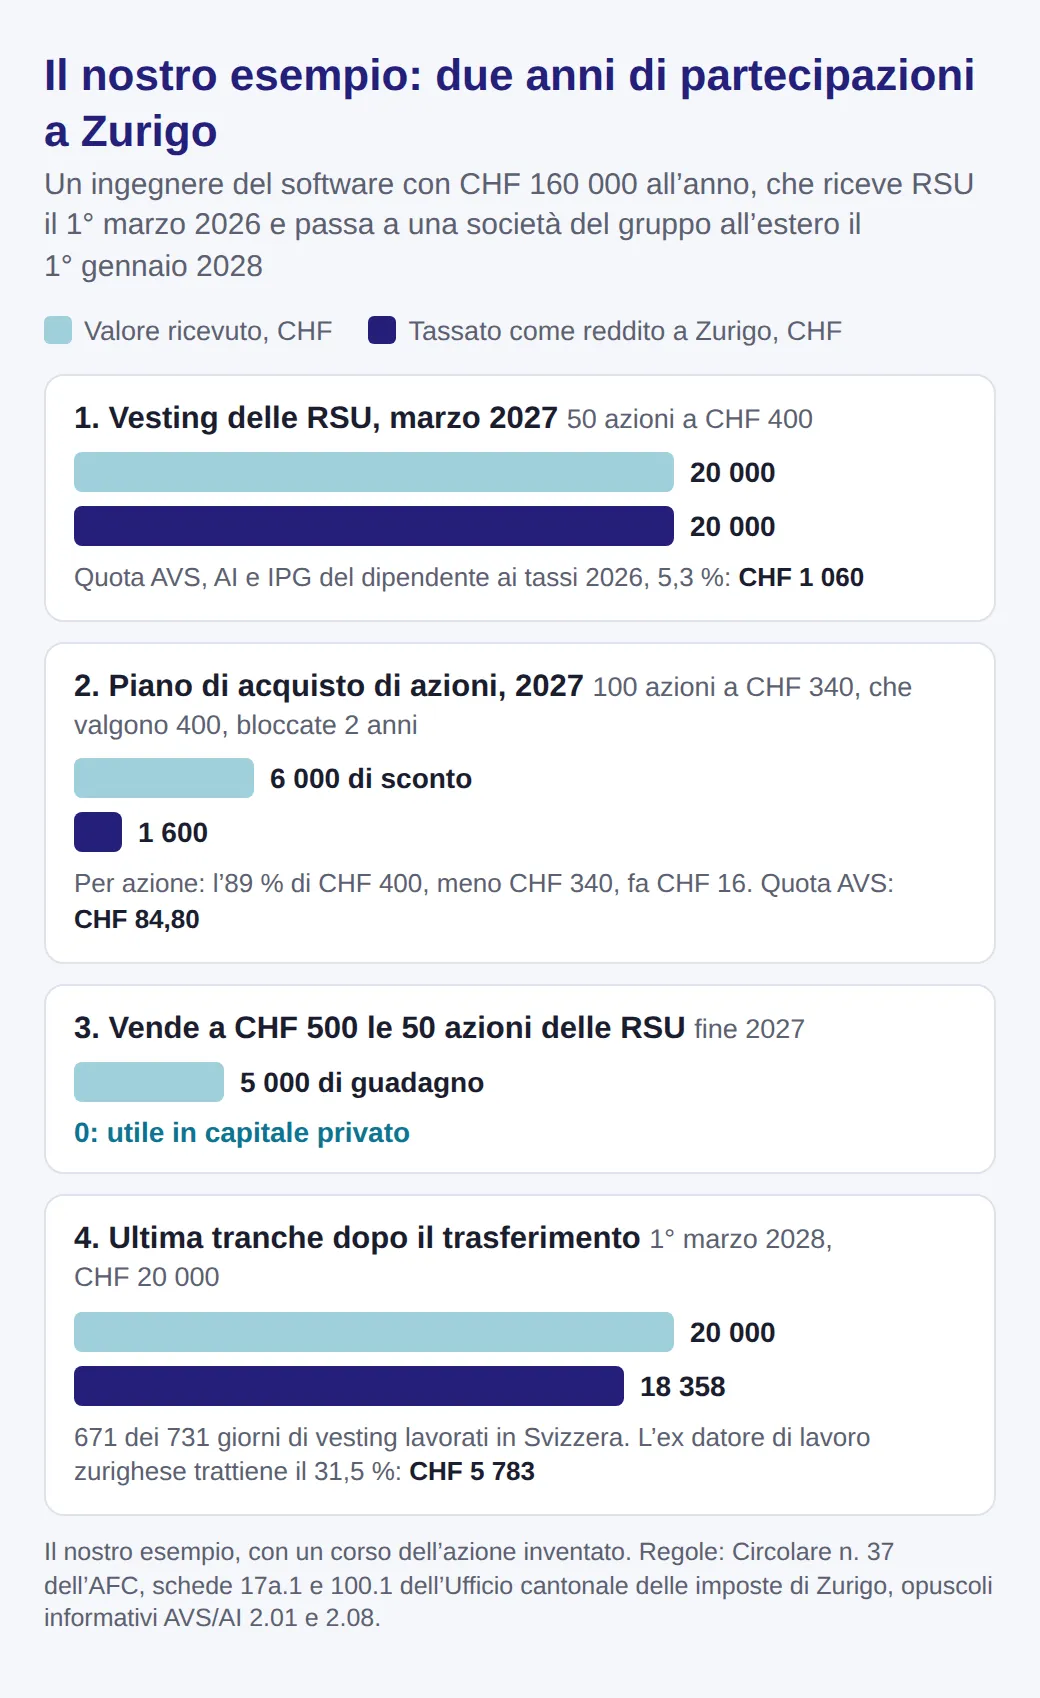
La prima tranche matura il 1° marzo 2027: 50 azioni a CHF 400, quindi CHF 20 000 di salario, maturati tutti in Svizzera. Ai tassi del 2026, AVS, AI e IPG trattengono CHF 1 060 dalla quota a carico dell’ingegnere, e all’assicurazione contro la disoccupazione non va nulla, perché il suo salario supera già il tetto di CHF 148 200.
Nel 2027 l’ingegnere compra anche 100 azioni attraverso il piano, a CHF 340 l’una mentre in borsa ne valgono 400, bloccate per due anni. Senza blocco, lo sconto di CHF 60 per azione sarebbe tassato per intero, CHF 6 000. Con il blocco, ogni azione è valutata all’89 % di CHF 400, cioè CHF 356, meno i CHF 340 pagati: CHF 16 per azione, CHF 1 600 in tutto. Verso la fine del 2027 vende le 50 azioni delle RSU a CHF 500. L’aumento di CHF 5 000 dal vesting è un utile in capitale privato e non è tassato.
La seconda tranche matura il 1° marzo 2028, due mesi dopo il trasferimento. Il periodo di vesting è durato 731 giorni, di cui 671 lavorati in Svizzera, quindi la Svizzera tassa CHF 20 000 moltiplicati per 671 e divisi per 731: CHF 18 358. L’ex datore di lavoro svizzero ne trattiene il 31,5 %, cioè CHF 5 783, di cui CHF 2 111 per la quota federale dell’11,5 %. Le azioni bloccate del piano lo seguono senza altre imposte svizzere. I contributi sociali su quest’ultima tranche sono una questione a parte, che l’esempio non considera. Resta un ultimo posto in cui le partecipazioni compaiono: la dichiarazione d’imposta.
Imposta sulla sostanza e dichiarazione d’imposta
Zurigo preleva l’imposta sulla sostanza sulle azioni che Lei possiede, al loro valore venale o di formula. Per le azioni bloccate può applicare la stessa tabella di sconto agli anni rimanenti, ma la scheda precisa che l’autorità fiscale non lo fa d’ufficio: lo chieda nella Sua dichiarazione.
Le RSU, e le opzioni che saranno tassate all’esercizio, non sono soggette all’imposta sulla sostanza, perché non sono ancora Sue. Il Cantone vuole comunque vederle: le azioni e le opzioni libere quotate vanno nell’elenco titoli al loro valore, tutto il resto «pro memoria», cioè indicato senza valore. La Circolare n. 37 La rende responsabile di dichiarare tutto, anche quando non è ancora dovuta alcuna imposta sul reddito.
Il datore di lavoro indica il reddito alla cifra 5 del Suo certificato di salario e vi allega un’attestazione che mostra come è stato calcolato. Per opzioni e RSU le attestazioni sono due: una nell’anno dell’attribuzione, una nell’anno del vesting o dell’esercizio. Le conservi entrambe insieme ai documenti del piano, perché la seconda può arrivare anni dopo la prima.
Prima di accettare o di esercitare
Prima di firmare un’offerta che comprende partecipazioni, chieda di quale strumento si tratta: azioni, opzioni o RSU, e se qualcosa è bloccato. Chieda anche se il piano ha un ruling fiscale. Zurigo permette ai datori di lavoro con sede nel Cantone di far esaminare in anticipo piano e valutazioni dall’autorità fiscale; quando esiste una tale decisione preliminare, l’autorità che l’ha emessa e la data figurano sul Suo certificato di salario.
In una start-up, chieda come viene calcolato il valore di formula, se l’azienda ha un diritto di riacquisto e cosa succede alle Sue azioni in caso di quotazione in borsa entro cinque anni. Per qualsiasi piano, metta da parte i soldi per l’imposta nell’anno in cui le azioni maturano o in cui esercita le opzioni, perché le azioni sono tassate che le venda o no. E se pensa di poter lasciare la Svizzera entro pochi anni, conti le tranche che maturerebbero dopo la partenza: con un datore di lavoro con sede a Zurigo, il 31,5 % della quota svizzera sarà trattenuto prima che Lei le veda.
Se sta ancora scegliendo tra più datori di lavoro, cominci dalla nostra guida su chi assume ingegneri del software a Zurigo.
Domande frequenti
- Come vengono tassati in Svizzera phantom stock e SAR (stock appreciation rights)?
- Sono tassati quando Le viene pagato il denaro, e l’intero pagamento conta come salario. Poiché Lei non possiede mai un’azione, nessuna parte del pagamento può essere un utile in capitale esente. Fino ad allora, a Zurigo non sono soggetti all’imposta sulla sostanza.
- Le mie RSU arrivano dalla casa madre americana: il datore di lavoro svizzero deve dichiararle?
- Sì. Secondo la Circolare n. 37, l’obbligo del datore di lavoro svizzero di rilasciare le attestazioni vale anche quando il piano è gestito da una società estera del gruppo o da un amministratore esterno. Il valore intero figura sul Suo certificato di salario nell’anno in cui Le vengono consegnate le azioni.
- Si può dedurre una perdita se le azioni scendono dopo il vesting?
- No. Una volta che le azioni fanno parte della Sua sostanza privata, un guadagno alla vendita è esente e una perdita semplicemente non conta per l’imposta sul reddito. L’imposta pagata al vesting resta quella, anche se in seguito le azioni valgono meno.
- Si pagano imposte sulle RSU perse se ci si licenzia prima del vesting?
- No. A Zurigo l’attribuzione di RSU non fa scattare alcuna imposta sul reddito, qualunque siano le condizioni; conta solo il momento in cui Lei acquisisce le azioni. Le unità che decadono prima del vesting non sono quindi mai state tassate e non lasciano nulla da pagare. Il Suo piano indica quali unità conserva se lascia l’azienda.
Altri articoli
Tutti gli articoli
Stage in software engineering a Zurigo per l'estate 2027
Chi assume stagisti in software engineering a Zurigo per l'estate 2027, quando candidarsi, quanto si guadagna e le regole su 15 ore e stage obbligatorio.
Cassa malati più economica a Zurigo nel 2027: classifica
I premi 2027 più bassi della cassa malati a Zurigo, città e regione 2, per modello, dai dati UFSP. Con calcolo della franchigia e il termine del 30 novembre.
Lavoro all'80% a Zurigo: settimana di 4 giorni nell'IT, 2026
Quanti annunci IT a Zurigo accettano l'80%? Ne abbiamo letti 287 a ottobre 2026. Come chiedere 4 giorni e cosa cambia per salario, LPP e vacanze.